(2026年11月21日)註腳6中科研費徵求公告的參照章節,已依原文的章節結構更正為Ⅰ5(1)②③、Ⅲ1(2)、Ⅳ3(2)。
大家好,我是株式會社TIMEWELL的濱本。
舉個例子。假設日本某所大學的研究推進課,收到這樣的諮詢。一位副教授正在準備申請國家的研究經費。他在外國的大學有客座的頭銜,每年受邀演講一次,領取差旅費與演講費。面對申請文件中「所屬機構與職位」這一欄,他停下了手。「這是無給職的頭銜,應該不用寫吧?」「來自外國的資金,超過多少才要申報?」
行政人員這一方也有疑問。校內有跨機構合聘(cross-appointment,與多個機構簽訂僱用契約、分配工作時間的制度)的研究人員,但徵求公告裡並沒有出現這個詞。關於外國的人才招募計畫,校內的申報書該怎麼問?問法一旦錯了,讀起來就像在懷疑研究人員。
本文的目的,是以日本國家文件的原文回答這些疑問。我們在2026年11月20日取得並閱讀了以下文件:日本內閣府的〈確保研究安全相關措施的程序手冊〉(2025年12月)、〈關於因應研究活動國際化、開放化所伴隨之新風險、確保研究誠信的因應方針〉(2021年4月)、競爭型研究經費的指針,以及JST、防衛裝備廳、科研費的2026年度徵求公告123456。整體的全貌整理在研究誠信與研究安全完整指南(英文),申報的思考方式整理在利益衝突與責任衝突(COI、COC)申報的實務(英文)。這裡把容易卡關的場景濃縮成10個問題來回答。
本文說明的是日本的制度,也就是日本內閣府、文部科學省與各資金分配機構的規定,以及與外匯及外國貿易法(外為法)、經濟產業省(METI,以下簡稱經產省)出口管制相關的部分。台灣的大學與研究人員,適用台灣的法規與補助機關的規定,制度並不相同,請當作日本的大學如何處理申報的參考。
先說結論
- 申報不以「是不是外國」來篩選,原則上要提出目前所有的所屬機構與職位,以及所有的研究資金與支援。
- 要求過去3年份的,只有特定研究開發計畫問卷中的部分項目;申請文件的欄位填的是「目前」的資訊。
- 申報不是懷疑不當行為的程序,而是為了透明性的程序。發現漏報時,及早告知機構是最好的做法。
先對齊前提:「外國資金」這個詞,不在國家的文件裡
首先,掌握3個區別。這裡一旦混在一起,研究人員與行政人員都會看不清答案。
要求申報的文件不只一份。要求的對象、範圍與時期也各不相同。
| 文件 | 適用場景 | 要求的內容 |
|---|---|---|
| 因應方針(2021年4月)與競爭型研究經費指針 | 所有競爭型研究經費的申請(科研費、JST、防衛裝備廳的制度等) | 目前其他研究經費的申請與獲補助狀況、目前所有的所屬機構與職位,以及已向所屬機構報告捐款、設備等支援的誓約23 |
| 程序手冊(2025年12月)與問卷 | 僅限被指定為「特定研究開發計畫」的事業 | 13個確認事項,部分為過去3年份,以及同意書與宣誓書1 |
| 機構的檢核表(範本) | 日常運作(不論是否申請) | 報告學經歷、所屬機構與職位、從外部機構獲得的支援,並隨時更新7 |
特定研究開發計畫,是指在以公開研究成果為前提的競爭型研究經費中,主管部會從經濟安全保障的角度,認為特別需要防止技術外流而指定的計畫1。以2026年度為例,JST的CREST有5個研究領域屬於此類4。防衛裝備廳的安全保障技術研究推進制度,也被指定為特定研究開發計畫5。至於科研費,在本文閱讀的徵求公告中,沒有作為特定研究開發計畫的記載。不過,所屬機構與職位的申報,以及在e-Rad(日本府省共通的研究開發管理系統)上的誓約,科研費也同樣要求6。
接著是用語。「外國資金」並不是程序手冊中的定義用語。因應方針寫道,資金分配機構應要求「包含來自國外之研究資金的受領狀況在內」的透明性所需資訊,並把所有目前的研究資金寫成「不僅是國內的競爭型研究經費,也包含國外的補助款、助成金、共同研究經費、委託研究經費等」2。換句話說,並沒有以國內或國外來劃線。包含外國的在內,全部都是對象。
還有一點。在標題等處偶爾看到的「外籍人才招募計畫」(意指招募外國人的計畫)這種說法,也不存在於國家的文件中。程序手冊用的詞是「外國的人才招募計畫」,指針與徵求公告用的詞是「外國的人才延攬計畫」13。指的不是招募外國人的計畫,而是由外國一方募集、邀請研究人員的機制。請注意,這不是國籍的問題。這個詞的定義條文,程序手冊中並沒有。程序手冊的註22,把美國2019年《國防授權法》第1286條所列清單上的計畫,舉為確認參加經歷之計畫的例子1。內閣府的QA集(Ⅱ-15)對於「是否會提出具體的定義或計畫清單」的提問,也回答「程序手冊設想的是依美國國防授權法所列的清單」8。
最後是申報的宗旨。程序手冊載明,在判斷對方是否為可信賴的夥伴時,「不得以國籍、人種、宗教、文化等為理由給予差別對待,這是理所當然的」1。內閣府檢核表範本的註記,也舉出因為沒有申報,而被懷疑虛偽記載或利益衝突、導致本人信用下降的風險7。申報不是用來懷疑研究人員的,它也是保護研究人員自己的程序。
揭露對象與時期一覽:把「目前」與「過去3年」分開讀
最大的混亂,在於時間範圍。申請文件看的是「目前」,問卷的部分項目看的是「過去3年」,兩者的尺度不同。下表依場景排列。
| 場景 | 揭露的內容 | 提交對象 | 時間範圍 | 依據 |
|---|---|---|---|---|
| 日常(不論是否申請) | 學經歷、目前所有的所屬機構與職位、從外部機構獲得的支援 | 所屬機構的承辦單位 | 有更新時報告更新 | 因應方針2(2)、檢核表27 |
| 申請時(所有競爭型研究經費) | 其他研究經費的申請與獲補助狀況、目前所有的所屬機構與職位(含兼職、參加外國的人才延攬計畫、沒有僱用契約的名譽教授等) | 申請文件、e-Rad | 目前 | 指針、各徵求公告3456 |
| 申請時(同上) | 誓約已將包含捐款等、無償提供的設施與設備等支援在內的所有研究活動資訊,報告給所屬機構 | e-Rad | 已完成報告 | 指針、各徵求公告36 |
| 申請後至核定前(僅限特定研究開發計畫) | 問卷的13個項目。研究經費的取得經歷、研究經費以外之支援等的取得經歷、參加外國人才招募計畫的經歷等為過去3年份 | 由機構提交給資金分配機構 | 包含申請日所屬年度在內的過去3年份 | 程序手冊3-31 |
| 同上 | 同意個人資料利用目的的同意書、內容為最新且無遺漏的宣誓書 | 提交給機構(由研究人員簽署) | 提交當時 | 程序手冊3-31 |
| 核定後、研究期間中 | 記載內容的變更、追加研究參與者時的確認、錯誤的更正 | 由機構提交給資金分配機構 | 每次變更時 | 程序手冊3-5、JST徵求須知6.314 |
過去3年的讀法,只確認一點。程序手冊把③至⑧、⑩、⑪的相關資訊,定為「包含申請日所屬年度在內的過去3年份」1。內閣府的QA集(Ⅱ-4)回答,這是指申請日(就任預定日)所屬年度與其前2個年度,共3年份8。就任預定日若為2026年6月1日,就是2024年度至2026年度(日本的年度為4月至隔年3月)。不過,資金分配機構的問卷有時會指定更長的期間。防衛裝備廳2026年度安全保障技術研究推進制度(委託事業)的問卷(徵求公告的附件5),把③至⑧、⑩、⑪定為「2023年度至今」。收到的問卷若寫有期間,請依該期間收集。
從申請日推算對象3個年度的速查表,收錄在研究安全的自我申報書、同意書、宣誓書(表單範例,Word,日文)。這份表單範例依原文排列程序手冊3-3的13個確認事項,以及同意書、宣誓書必須包含的內容,並把2026年8月更新的QA集的回答,放進填寫時的注意事項。
哪些項目在3年份的範圍內、哪些不在,也要先掌握。學歷(①)、研究經歷與工作經歷(②)、是否列入清單(⑨)、是否屬於非居住者或特定類型(⑫)、其他資金分配機構認為必要的事項(⑬),不在3年份的範圍內1。製作申報書表單的行政人員,若把這個差異反映在表單的欄位名稱上,研究人員的疑惑就會減少。
提交的時期,依各事業而不同。JST表示,會另外把問卷寄給獲選候補計畫中、被列為風險管理對象之計畫的計畫主持人(日本稱「研究代表者」)4。防衛裝備廳寫的是,被選為面試審查對象之計畫的代表研究機構,須在7月中旬左右之前提交5。不一定在申請當下由所有人提交,這一點是共通的。問卷的流程,整理在研究安全問卷的填答指南(英文)。
以原文回答容易卡關的10個問題
每一題依結論、依據、做法、諮詢對象的順序說明。「做法」是我們的建議。最終判斷,請依申請對象的徵求公告與所屬機構的規章。
Q1. 「外國資金」到底指哪些?
結論:不以是不是外國來篩選,把所有的研究資金,以及資金以外的支援都當作對象。
依據:因應方針把所有目前的研究資金(補助款、助成金、共同研究經費、委託研究經費等),加上捐款等,甚至無償獲得研究設施、設備、機器等物品的提供或勞務的提供,都列為透明性所需資訊的對象2。程序手冊的問卷,把「研究經費以外之支援等的取得經歷」說明為報酬與薪資、獎學金、捐款、名譽職等的授予,以及兼職的狀況1。檢核表範本的註記,把報酬的範圍寫為獎勵金、兼職薪資、獎金、贈禮、捐款、差旅費、演講費、稿費等7。
做法:校內的申報書不要問「有沒有來自外國的資金?」,而是問「請不分國內外,寫出所有的研究資金與支援」。這是為了不讓研究人員背負判斷「是不是外國」的負擔。
諮詢對象:申請對象之資金分配機構的諮詢窗口,以及所屬機構的承辦單位。
Q2. 兼職,不論是在國內企業還是外國大學,都要寫嗎?
結論:要寫。兼職單位所在的國家,不是條件。
依據:指針規定,申請時要填寫「目前所有的所屬機構與職位(含兼職、參加外國的人才延攬計畫、沒有僱用契約的名譽教授等)的相關資訊」3。科研費的徵求公告也以同樣的括號說明,要求在研究計畫書中填寫所有的所屬機構與職位6。
做法:國內企業的技術顧問、外國大學的兼任講師、國內大學的兼任職務,用同一張表單詢問。出口管制的確認是另一套程序。經產省的視同出口Q&A(Q47)回答:在日本法人任職的人若同時受外國法人僱用,原則上屬於特定類型①;向這樣的人提供技術時,需要依外為法第25條第1項申請許可;即使公司同意兼職,只要屬於特定類型,就需要申請許可。理由是,公司層面的利害判斷,與安全保障上的利害判斷並不相同。兼職的核准,與技術提供的許可,是兩回事。詳情請見特定類型的解說(日文)9。
兼職的申報,也會用於出口管制的確認。經產省的Q&A(Q2、Q25)表示,若有禁止含副業在內的利益衝突行為或採申報制的規則(準用日本厚生勞動省模範工作規則第11條與第70條者;工作規則在日本稱「就業規則」),就可解釋為已要求在新符合特定類型①或②時提出報告。不過,這是以大學掌握員工最新的兼職狀況為前提。大學用指引(第五版)的註解寫道,人事部門等只是受理申報並不足夠,這些資訊必須用於出口管制部門掌握特定類型的符合狀況(第46頁)10。請讓研究誠信的承辦人與出口管制的承辦人,都能看到兼職的申報書。
諮詢對象:同時邀集人事的兼職承辦人,以及校內安全保障貿易管理(出口管制)的承辦人。
Q3. 跨機構合聘要怎麼寫?
結論:自然的讀法是屬於「目前所有的所屬機構與職位」。寫上多個機構的名稱與職位,以及有無僱用契約。
依據:這個詞在程序手冊、指針,以及JST、防衛裝備廳、科研費的徵求公告中,都沒有出現。能確認的,只有要求寫出「所有」所屬機構與職位這個宗旨的文字3。點名跨機構合聘、規定要寫在哪個欄位的文件,在這次閱讀的範圍內沒有找到。
做法:申請文件的欄位寫不下時,在備註欄等處補充機構名稱、職位、有無僱用契約、投入比例的分配。投入比例(effort,指投入該研究的時間占研究人員全部工作時間的比例)的分配,事先由兩個機構的行政人員確認、避免彼此不一致,比較安全。
從出口管制的角度來看,觀點會稍有不同。經產省的役務通達(規範技術提供許可的通達,2025年11月14日公布的修正版)11、視同出口Q&A、大學用指引(第五版)中,也沒有出現跨機構合聘這個詞。不過,經產省的事例集(2023年8月)中,有C大學透過直屬主管,請提交兼職或跨機構合聘等申請書的在職者提交切結書的例子(第21頁)12。這是大學運作上的例子,不是經產省的規定。此外,經產省的說明資料〈關於視同出口管理運用的明確化〉,把「與外國大學兼職(包括跨機構合聘)的日本大學教職員」列為大學與研究機構可能出現的特定類型①例子(第3頁)13。同一頁也要求,確認是否屬於特定類型時,務必查閱役務通達的規定。實際上是否屬於特定類型①,不取決於用詞,而取決於與外國機構的契約,以及有無受其指揮命令、負有善良管理人注意義務。若與外國的大學或機構簽訂僱用契約、受其指揮命令,通常就是類型①的檢討對象(Q46、Q47)。若與外國一方約定日本大學的指揮命令優先,則屬於例外,而且不一定需要書面約定(Q43、Q44。對方不是集團內的外國法人等時,經產省可能會要求提供顯示約定的資料)。跨機構合聘的協議書中,是否寫明哪一方機構的指揮命令優先,值得與出口管制的承辦人一起確認。這是我們的整理。
諮詢對象:申請對象的諮詢窗口,以及雙方所屬機構的承辦單位。
Q4. 外國的人才招募計畫,要寫什麼?
結論:寫參加的事實、期間,以及所獲得的資金、待遇與條件。不以國家或計畫名稱,來區分要寫或不寫。
依據:程序手冊的問卷,把參加外國人才招募計畫的經歷,列為過去3年份的確認事項(⑦)。並舉出「參加外國的人才招募計畫,獲得大筆研究資金或生活費的研究人員等」作為特定類型的例子1。註22以「舉例而言」的方式,把美國1286清單上的計畫列為確認參加經歷之計畫的例子。QA集(Ⅱ-15)則回答,程序手冊設想的是依美國國防授權法所列的清單8。請先確認該計畫是否在這份清單上;即使不在清單上,把參加的事實與條件寫下來也比較穩妥(收到的問卷若有指定範圍,就依問卷)。
做法:確認條件是關鍵。文部科學省委託製作的虛驚事例集中,收錄了一位名譽教授受邀參加外國人才延攬計畫(擔任外國大學的特聘教授、進行5年的教育研究,研究成果與技術資訊全部歸對方所有,報酬約為原本的3倍),並就是否出任一事向事務局諮詢的事例。事例集列為著眼點範例的,是與大學之間有無僱用關係或研究經費的管理實態、是否持有在日本管理的營業秘密或有用資料、智慧財產與技術和大學的關係,以及計畫的詳細內容14。要確認的,不是人的屬性,而是條件。
諮詢對象:機構的研究誠信承辦人,以及安全保障貿易管理的承辦人。是否屬於出口管制的特定類型,另行判斷。若透過計畫從外國政府等獲得大筆資金,就是類型②(占年所得25%以上的金錢或其他利益)的檢討對象。不過,若研究資金成為大學或研究室的所得、而非個人所得,就不符合。若只是形式上以大學或研究室為受領主體,實質上由個人獲得利益,則可能符合(Q51、Q52)。此外,即使屬於特定類型,也不會一律不許可(Q59)9。
Q5. 無給職的客座教授,或名譽教授的頭銜,要寫嗎?
結論:要寫。有無報酬,不是要不要寫的條件。
依據:指針的括號說明中,明示了「沒有僱用契約的名譽教授等」3。在程序手冊的問卷中,名譽職等的授予也是「研究經費以外之支援等的取得經歷」的一部分,為過去3年份1。虛驚事例集中,收錄了一位既沒有僱用關係、也不管理研究經費的名譽教授,就是否出任外國大學的特聘教授向事務局諮詢的事例14。
做法:即使是「只有頭銜,沒有實際工作」,也先寫上,再附上說明。對填寫的一方來說,日後接受確認時,也會留下「從一開始就已揭露」的事實。
在出口管制這一側,處理方式不同。視同出口Q&A(Q63)回答,僅以從外國大學獲得名譽教授稱號這一點,不需要視為屬於類型②。勳章等難以換算為金錢之物,除了使用極為昂貴的材料等特殊情形,僅僅受領也不屬於類型②。研究經費的申報要寫,出口管制的特定類型則不會只因稱號就符合,這兩個答案並不矛盾。因為兩者是目的不同的程序。不過,若客座教授等依與外國機構的僱用契約,受其指揮命令,就需要另外檢討類型①(Q46)。指引(第五版,第43頁)寫道,若沒有類似僱用關係的時間上、場所上的拘束,只是被要求對外國政府等效忠並表示同意,並不屬於類型①10。
諮詢對象:機構的人事課與研究誠信承辦人。
Q6. 「目前」與「過去3年」,要怎麼區分使用?
結論:申請文件的所屬機構與職位、研究經費欄位是「目前」。過去3年份,是特定研究開發計畫問卷中的部分項目。
依據:指針與徵求公告的文字,都是「目前」其他研究經費的申請與獲補助狀況,以及「目前」所有的所屬機構與職位3。另一方面,程序手冊3-3把③研究經費的取得經歷至⑧依指針受到的處分經歷,以及⑩、⑪,定為包含申請日所屬年度在內的過去3年份1。
做法:把校內的表單分成2張。第1張是不論是否申請、每年更新的「目前狀況」。第2張是只有申請特定研究開發計畫的人才需要追加填寫的「過去3年的經歷」。讓所有人都寫3年份,只會增加負擔。
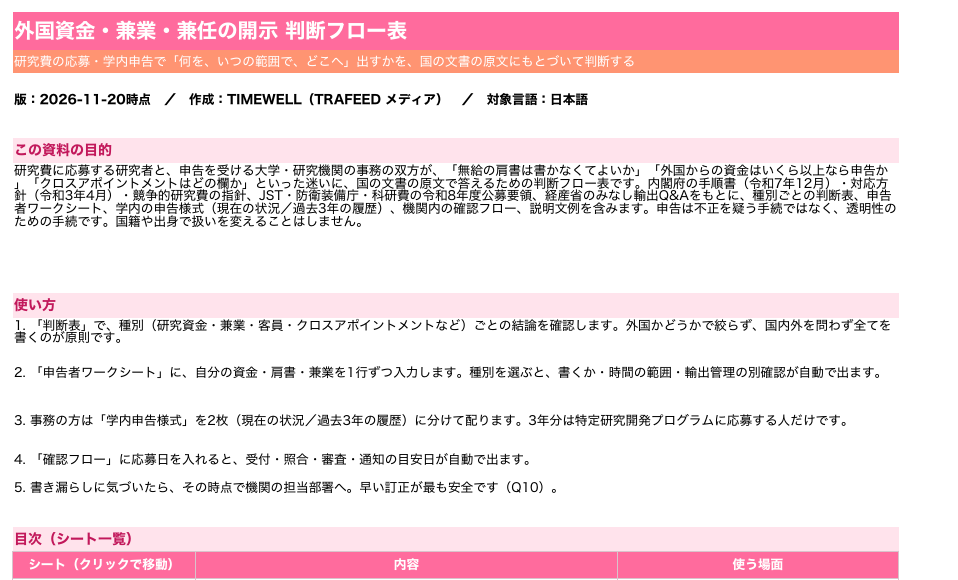
校內申報用的申報者工作表與校內申報表單,附在外國資金、兼職、兼任揭露的判斷流程表(Excel,日文)。這張表依內閣府程序手冊的原文,判斷在申請研究經費與校內申報時,要提交什麼、涵蓋哪段期間、提交到哪裡。
諮詢對象:申請對象之問卷的註記,以及資金分配機構的諮詢窗口。
Q7. 因為有保密契約,無法寫出共同研究的對象或金額
結論:無法填寫時的處理方式,指針與徵求公告都有規定。可以在不違反契約的情況下,履行揭露的義務。
依據:指針規定,關於已簽訂保密契約等的共同研究等資訊,只要求提交確認投入比例能否確保所需的資訊(原則上為對方機構名稱、所受研究經費金額、投入比例)。並寫道,暫時而言,若因已簽訂之契約的內容而有難以提交的不得已情事,可以不填對方機構名稱與所受研究經費金額而提交,必要時會向所屬機構查詢3。JST的徵求須知也有相同宗旨的記載4。
做法:新簽契約時,在契約中寫入「申請時可能僅就必要資訊提交」的前提。JST寫道,若雙方當事人就保密的範圍及其正當理由達成合意,也可以簽訂不以提交保密資訊為前提的契約4。機構應讓保密契約的簽訂狀況,不必依賴研究人員的自我申報,而能與契約管理的紀錄相互比對。
諮詢對象:機構的契約管理承辦人,以及申請對象的資金分配機構。
Q8. 無償借用的設備、演講費、差旅費、捐款,也是對象嗎?
結論:是對象。金額小、沒有金錢往來,都不是排除的理由。
依據:因應方針的註解,把研究資金以外的支援,定義為包含無償獲得研究設施、設備、機器等物品的提供或勞務提供的情形2。申請時,要在e-Rad上誓約,已把包含這些在內的所有研究活動資訊,適當地報告給所屬機構36。若發現違反誓約、未曾報告,可能導致不予核定、撤銷核定或減額核配3。
做法:這次閱讀的國家文件中,找不到金額的下限。機構若要設定門檻,請寫入規章,並周知研究人員。即使不設門檻,報告的窗口也要決定為1個。窗口一旦有多個,作為誓約依據的報告究竟在哪裡,就會搞不清楚。
諮詢對象:機構的利益衝突承辦單位。
Q9. 申請之後內容有了變化,研究參與者也增加了
結論:變更在發現的當下就告知機構。追加研究參與者時,也需要對該人進行確認。
依據:JST的徵求須知要求,提交申請文件後,若因獲得其他研究經費核定等原因,使記載內容產生變更,應儘速向諮詢窗口報告;並寫道,若報告有遺漏,可能導致不予核定等4。程序手冊3-5規定,因研究進展而追加研究參與者時,要對該人實施盡職調查(due diligence,透過公開資訊或申報確認對方或人員的程序)。研究參與者也包含學生1。新聘人員時,宜在錄用的公開招聘階段就收集資訊1。
做法:學生與留學生的確認,不依國籍,而依所申報的事實進行。以居所與關係來看的思考方式,整理在學生與研究助理(RA)的接收實務(英文),以及接收留學生時的確認。
諮詢對象:申請對象的諮詢窗口,以及機構的承辦單位。
Q10. 事後才發現漏寫或寫錯了
結論:在那個時間點,告知機構的承辦單位。及早更正,是最安全的做法。
依據:程序手冊2-6指出,即使做了充分的努力,有時仍無法防止技術外流,這種情況下研究機構或研究人員並不需要負責。另一方面,它把需要處理的行為界定為「故意的虛偽申報或隱匿申報」1。發現錯誤時,機構應儘速向資金分配機構報告,並以修正後的資訊重新確認1。指針規定,記載與事實不符時,可能不予核定、撤銷核定或減額核配。若確認是以虛偽或其他不正當手段領取,自返還補助款等之年度的下一年度起,原則上有5年的申請限制3。
做法:「無意間漏寫」與「故意隱匿」,行為的嚴重程度不同。為了讓研究人員相信這個差別,機構應事先宣示,不會責怪自我申報的更正。不過,個別案件屬於哪一種,由資金分配機構與機構判斷。本文無法判斷。
諮詢對象:機構的承辦單位。若在那裡無法解決,還有程序手冊1-2所規定的政府單一諮詢窗口。這個窗口提供建議,不會代替諮詢者做判斷1。
填寫範例(虛構)、確認流程、說明文範例
所屬機構與職位的填寫範例(虛構)
下表是填寫範例,依日本制度撰寫。姓名、機構名稱與數字全部為虛構,與實際存在的人或機構無關。實際的表單與欄位名稱,請依申請對象與所屬機構的指示。
| 區分 | 機構名稱(虛構) | 職位與身分 | 僱用契約 | 期間 | 備註(填寫範例) |
|---|---|---|---|---|---|
| 本職 | A大學 | 副教授 | 有 | 持續 | 投入比例70% |
| 在多個機構任職 | B研究所 | 受邀研究人員(跨機構合聘) | 有 | 2025年4月起持續 | 投入比例20%。已由兩個機構的行政人員確認分配 |
| 外國的大學 | C大學(外國) | 客座教授 | 無 | 2024年9月起持續 | 無報酬。每年僅演講1次。差旅費由對方負擔 |
| 民間企業 | D股份有限公司 | 技術顧問 | 無(顧問契約) | 2025年1月起持續 | 每月2小時。已完成校內的兼職核准程序 |
| 名譽職 | E大學 | 名譽教授 | 無 | 持續 | 無僱用關係。亦不管理研究經費 |
研究人員在校內申報書中寫的簡短範例(虛構,依日本制度撰寫)
2025年度,本人自F財團(外國)獲得研究補助200萬日圓。用途為本校研究室的耗材費。契約書影本已提交研究推進課。
只要簡短寫出事實。評價或辯解,不必寫。
機構內的確認流程(我們的建議)
以下流程是我們的建議。國家的文件中,並沒有完全照這樣的規定。
| 階段 | 承辦單位 | 要做的事 | 參考期限 |
|---|---|---|---|
| 1 受理 | 研究推進課(行政) | 確認表單有無遺漏、欄位格式。不判斷內容的是非 | 申請前約8週 |
| 2 比對 | 研究誠信承辦人 | 與公開資訊、e-Rad、校內兼職核准紀錄相互比對。若有不一致,先向研究人員提問 | 受理後約1週 |
| 3 審查 | 負責人或委員會 | 決定是否需要降低風險的措施。程序手冊表示,採取與風險程度相稱的合理措施即可1 | 約2週 |
| 4 通知 | 研究推進課 | 向研究人員說明結果與理由。向申請對象的提交,由機構的窗口進行 | 申請前約2週 |
| 5 更新 | 研究人員、行政人員 | 有變更時,研究人員告知行政人員,行政人員再告知資金分配機構 | 每次變更時 |
在階段2的比對中發現不一致時,處理的順序很重要。不要一開始就懷疑有不當行為,而是先問研究人員:「請告訴我這項記載與這份紀錄的差異。」虛驚事例集的兼職事例中,人事行政承辦人發現聘書與契約書草案中的工作內容不一致,研究人員向對方確認兼職邀請的內容後,要求修正契約書草案14。事例集把這件事當作申請文件內容的不一致來處理,並把確認聘書與契約書內容是否一致,列為管理方法的範例。
給研究人員的說明文範例(不帶責備的寫法)
以下是依日本制度撰寫的範例。請經過法務或研究誠信專家的確認,再依機構的實際情況使用。
主旨:關於研究經費申請所需之所屬機構與職位、研究資金的確認
這是為了確保老師研究活動的透明性,並避免老師本人在申請後被要求說明而進行的定期確認。依照國家的申請條件,我們需要詢問不分國內外的所有研究資金、兼職,以及客座教授、名譽教授等頭銜。
這項確認並不是為了懷疑老師的研究活動。我們也不會因國籍、出身、所屬單位的國家或機構而改變處理方式。
不確定怎麼寫的項目,請直接填寫「不確定」。行政人員會一起確認。記載的追加或更正,申請後也可以受理。歡迎隨時與我們討論。
常見的誤解與失敗
以下舉出實務上容易發生的7個。
第1個,是「只要寫外國的就好」的誤解。指針要求的是國內外所有的研究經費,以及所有的所屬機構與職位3。
第2個,是「無給職的頭銜不用寫」的誤解。沒有僱用契約的名譽教授等,也被明示在內3。
第3個,是讓所有人都寫過去3年份的失敗。3年份是特定研究開發計畫的部分項目,並不是所有申請者的要件1。超出必要的負擔,會降低研究人員的配合度。
第4個,是把兼職的核准與出口管制的確認,當作同一個程序處理的失敗。即使公司或大學同意兼職,仍可能需要另外確認特定類型9。
第5個,是只要求外籍研究人員申報的失敗。申報的對象是所有研究人員。程序手冊載明,不得以國籍等給予差別對待1。依國籍改變申報的要求方式,也違反制度的宗旨。
第6個,是在截止前一刻才登錄e-Rad誓約的失敗。科研費的徵求公告提醒,若計畫主持人與共同主持人(日本稱「研究分擔者」)沒有登錄研究誠信的誓約狀況,就無法申請;而e-Rad與電子申請系統的連動,通常需要30至60分鐘,壅塞時可能需要數小時6。
第7個,是沒有留下申報紀錄的失敗。發現錯誤時,機構必須儘速向資金分配機構報告1。若沒有何時、由誰、申報了什麼、由誰確認的紀錄,報告與更正都無從進行。
尚未確認的事項與本文的限制
2026年度的JST徵求須知、防衛裝備廳的徵求公告、科研費的徵求公告,我們在2026年11月20日取得並閱讀。其他資金分配機構(NEDO、AMED、文部科學省的其他事業等)的徵求公告,這次沒有閱讀。實際收到的問卷由資金分配機構製作,項目的細節可能與程序手冊的範本(附件3)不同。例如防衛裝備廳的問卷(附件5),在③至⑧、⑩、⑪的欄位寫的是「2023年度至今」。
也有找了卻沒找到的。規定「跨機構合聘」要在哪個欄位、如何填寫的國家文件,我們沒有找到,Q3的回答是我們的讀法。陳述「外國的人才招募計畫」定義的條文,我們也沒有確認到。能確認的是程序手冊註22的舉例,以及QA集(Ⅱ-15)「設想的是依美國國防授權法所列的清單」的回答。
經產省的資料(視同出口Q&A 2023年8月8日修訂、役務通達、大學用指引第五版2025年9月、大學做法事例集2023年8月),我們以2026年11月20日取得的原文,確認了Q編號、回答的用詞與定義91012。在經產省的資料中,跨機構合聘這個詞,出現在事例集裡大學運作的描述,以及說明資料〈關於視同出口管理運用的明確化〉的特定類型①例子中(第3頁,2026年11月21日已確認原文)13。「外國資金與兼職的申報」與「出口管制的特定類型」,是不同的程序,判斷基準也不同,有時兩者都需要確認。文部科學省研究安全諮詢窗口的通知(7文科科第54號,2025年4月10日),我們也已於2026年11月20日確認原文。受理諮詢的是大學等(大學、短期大學、大學共同利用機關法人、高等專門學校),國立研究開發法人不在對象之內。詳情寫在研究經費申請條件的文章(英文)。最後,機構內確認流程的期限、門檻與表單,是我們的建議,不是國家的規定。
制度今後也會持續檢討。程序手冊本身也寫道,會依運作狀況隨時檢討1。本文並不判斷個別案件是否屬於申報對象,或是否需要出口管制的許可。個別的判斷,請洽申請對象的資金分配機構、機構的負責人,必要時請諮詢專家。
延伸閱讀
- 利益衝突與責任衝突(COI、COC)申報的實務(英文)
- 為什麼要確認外國資金與雙重所屬(英文)
- 研究安全問卷的填答指南(英文)
- 研究安全成為申請條件的經過(英文)
- 研究誠信與研究安全完整指南(英文)
- 與海外機構共同研究的契約與出口管制檢核表
- 在90天內整備研究安全體制(英文)
若要整備申報之後的出口管制確認,歡迎洽詢TRAFEED。
Footnotes
-
研究安全與研究誠信確保有識者會議〈確保研究安全相關措施的程序手冊〉(日文),2025年12月(內閣府)。參照本文2-4、2-6、3-1、3-3、3-5、1-2、附件2、註22至26。https://www8.cao.go.jp/cstp/kokusaiteki/integrity/yushikisha/guidelines_v1.pdf (確認日期:2026年11月20日) ↩ ↩2 ↩3 ↩4 ↩5 ↩6 ↩7 ↩8 ↩9 ↩10 ↩11 ↩12 ↩13 ↩14 ↩15 ↩16 ↩17 ↩18 ↩19 ↩20 ↩21 ↩22 ↩23 ↩24 ↩25
-
統合創新戰略推進會議〈關於因應研究活動國際化、開放化所伴隨之新風險、確保研究誠信的因應方針〉(日文),2021年4月27日。參照2(2)、2(3)、註4。https://www8.cao.go.jp/cstp/kokusaiteki/integrity/integrity_housin.pdf (確認日期:2026年11月20日) ↩ ↩2 ↩3 ↩4 ↩5 ↩6
-
競爭型研究經費相關府省聯絡會協議〈競爭型研究經費適正執行指針〉(日文),2005年9月9日(2021年12月17日修正)。https://www8.cao.go.jp/cstp/kokusaiteki/integrity/shishin.pdf (確認日期:2026年11月20日) ↩ ↩2 ↩3 ↩4 ↩5 ↩6 ↩7 ↩8 ↩9 ↩10 ↩11 ↩12 ↩13 ↩14 ↩15
-
科學技術振興機構(JST)〈2026年度戰略性創造研究推進事業(CREST、PRESTO、ACT-X)徵求須知〉(日文),第6章6.3、6.4、6.5。https://www.jst.go.jp/kisoken/boshuu/teian/koubo/2026youkou.pdf (確認日期:2026年11月20日) ↩ ↩2 ↩3 ↩4 ↩5 ↩6 ↩7 ↩8
-
防衛裝備廳〈2026年度安全保障技術研究推進制度(委託事業)徵求公告〉(日文),2026年3月,5.4、5.12、5.13。https://www.mod.go.jp/atla/funding/koubo/r08/r08koubo_honsatsu_itaku.pdf (確認日期:2026年11月20日)。填寫目前所有任職機構與職位(包括兼職、參加外國人才延攬計畫、沒有僱用契約的名譽教授等)的要求,見於同一徵求公告完整版(https://www.mod.go.jp/atla/funding/koubo/r08/r08koubo_full_itaku.pdf )表單4-1(計畫主持人的經歷)的填寫說明(2026年11月21日確認)。補助事業的徵求公告,這次沒有閱讀。 ↩ ↩2 ↩3 ↩4
-
日本學術振興會〈2026年度科學研究費助成事業徵求公告(基盤研究)〉(日文),2025年7月,Ⅰ「5. 競爭型研究經費適正執行指針等」(1)②③、Ⅲ「1. 申請前應做的事」(2)(e-Rad與電子申請系統的連動通常需要30至60分鐘,壅塞時可能再多數小時)、Ⅳ「3. 提交申請文件(研究計畫書)時應確認的事項」(2)。https://www.jsps.go.jp/file/storage/kaken_kiban_2025_g_3687/r8_7_kobo.pdf (確認日期:2026年11月20日)。2027年度的徵求公告(2026年7月14日,https://www.jsps.go.jp/file/storage/kaken_kiban_2026_g_4978/r9_7_kobo.pdf ,2026年11月21日確認)也有相同的記載(Ⅰ5(1)②③、Ⅲ1(2)、Ⅳ3(2)) ↩ ↩2 ↩3 ↩4 ↩5 ↩6 ↩7
-
內閣府〈因應研究國際化、開放化所伴隨之新風險的檢核表(範本)〉(日文),研究人員用(2021年12月17日版,https://www8.cao.go.jp/cstp/kokusaiteki/integrity/checklist1.pdf )、大學與研究機構等用(2023年6月29日版,https://www8.cao.go.jp/cstp/kokusaiteki/integrity/checklist2r.pdf )(確認日期:2026年11月20日) ↩ ↩2 ↩3 ↩4
-
日本內閣府〈「確保研究安全相關措施的程序手冊」QA集〉(日文),最後更新日2026年8月26日(Ⅱ-4、Ⅱ-15)。https://www8.cao.go.jp/cstp/kokusaiteki/integrity/security_qa_v1.pdf (確認日期:2026年11月20日) ↩ ↩2 ↩3
-
日本經濟產業省〈關於「視同出口」管理明確化的Q&A〉(日文),2023年8月8日修訂(Q2、Q25、Q43、Q44、Q46、Q47、Q50至Q52、Q59、Q63)。已確認原文(2026年11月20日)。https://www.meti.go.jp/policy/anpo/law_document/minashi/minashiqa3.pdf 我們的解說請見特定類型的解說(日文)。 ↩ ↩2 ↩3 ↩4
-
日本經濟產業省〈安全保障貿易機敏技術管理指引(大學與研究機構用)第五版〉(日文),2025年9月。參照特定類型的定義與解說(第41至43頁)、指出人事部門等僅受理申報並不足夠的註解(第46頁)。已確認原文(2026年11月20日)。https://www.meti.go.jp/policy/anpo/daigaku/guidance5.pdf ↩ ↩2 ↩3
-
日本經濟產業省〈關於依外匯及外國貿易法第25條第1項及外匯令第17條第2項至第4項規定須經許可之技術提供交易或行為〉(日文,役務通達,4貿局第492號)。最終修正為出口注意事項2025第27號(2025年11月14日公布、2026年2月14日施行)。已確認原文(2026年11月20日)。https://www.meti.go.jp/policy/anpo/law_document/tutatu/t10kaisei/ekimu_tutatu.pdf ↩
-
日本經濟產業省〈大學與研究機構安全保障貿易管理事例集[因應視同出口管理運用明確化篇]〉(日文),2023年8月(事例3的C大學,第21頁)。已確認原文(2026年11月20日)。https://www.meti.go.jp/policy/anpo/daigaku/minashi.pdf ↩ ↩2
-
日本經濟產業省 貿易管理部 安全保障貿易管理課〈關於視同出口管理運用的明確化〉(日文,共7頁)。第3頁在特定類型①(依僱用契約等契約,受外國政府等或外國法人等支配的人)下,列出「例①:與外國大學兼職(包括跨機構合聘)的日本大學教職員」,同頁並寫道,確認是否屬於特定類型時,務必查閱「役務通達」的規定。已確認原文(2026年11月21日)。https://www.meti.go.jp/policy/anpo/law_document/minashi/meikakukanitsuite2.pdf ↩ ↩2
-
2024年度文部科學省委託事業〈研究誠信虛驚事例集〉(日文),2025年3月。機構用事例⑨(兼職聘書與契約書的不一致)、⑩(名譽教授參加人才延攬計畫)。https://www.mext.go.jp/content/20250331-mxt_kagkoku-000019002_1.pdf (確認日期:2026年11月20日) ↩ ↩2 ↩3