こんにちは、株式会社TIMEWELLの濱本です。
イベントの主催をしたことがある方なら、精算書を見てこう思ったことがあるはずです。「この手数料、何に使われているんだ」。
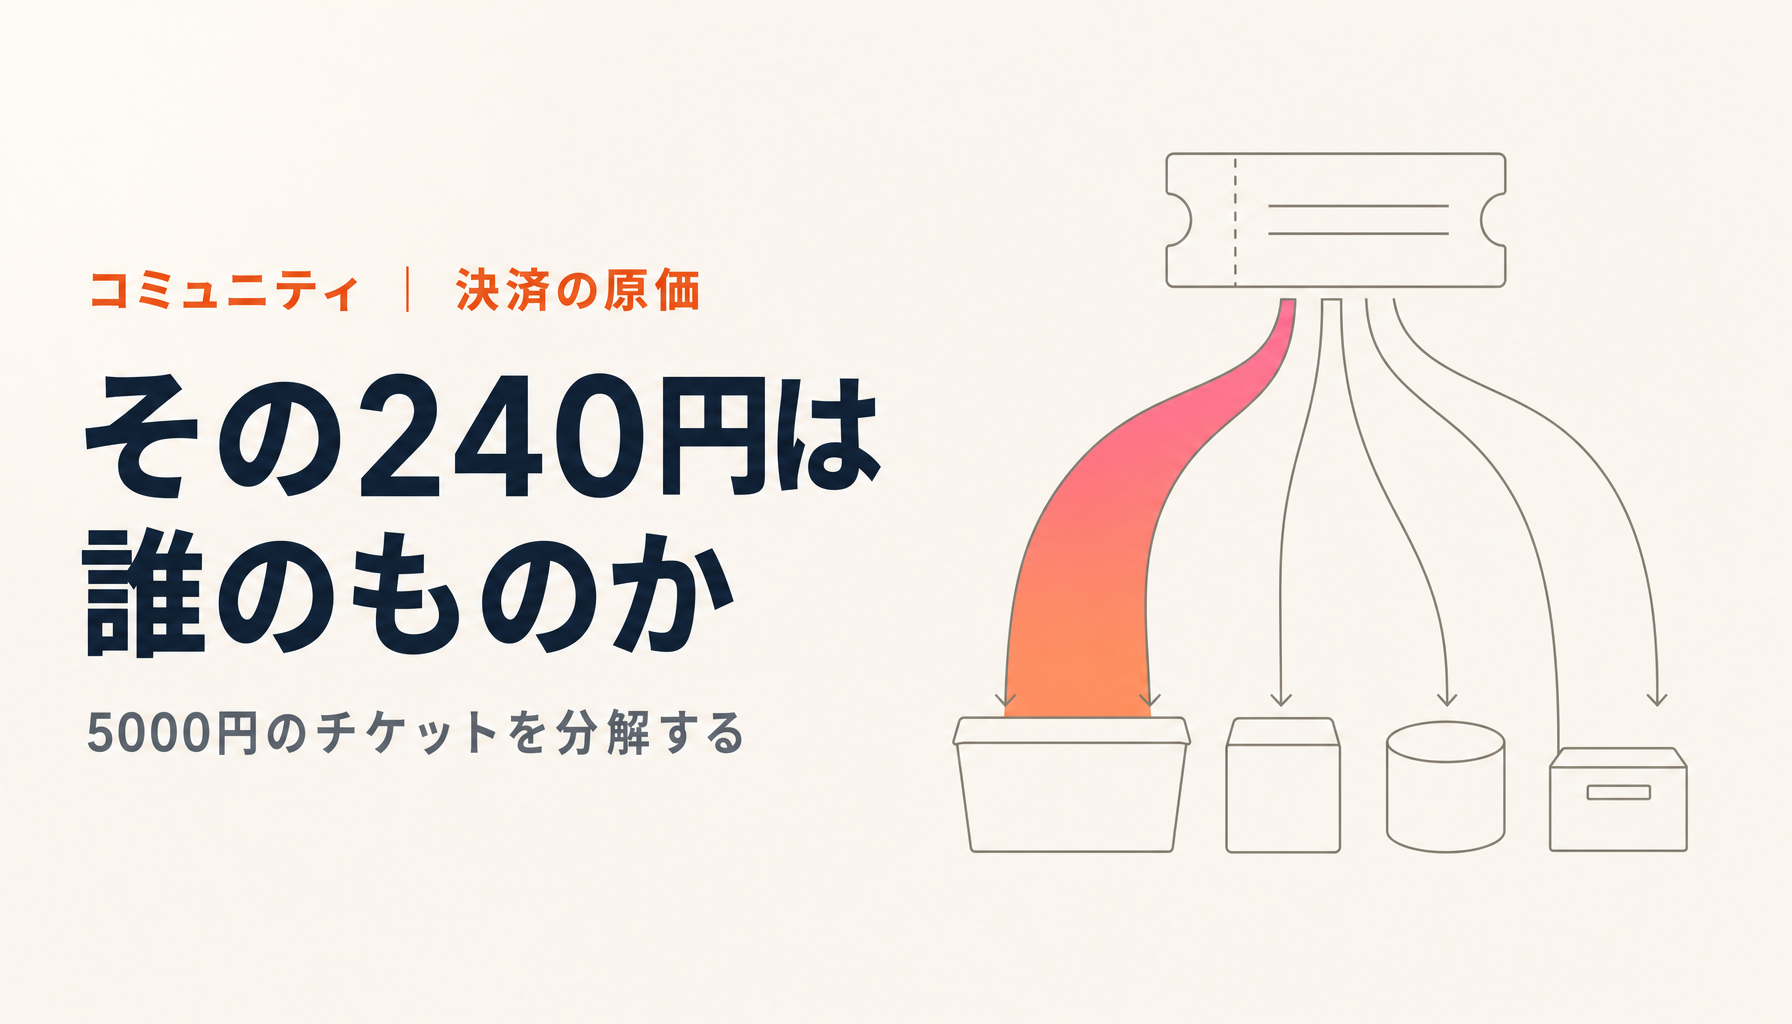
5,000円のチケットが1枚売れて、手元に入るのが4,760円。引かれた240円は、プラットフォームが取っているように見えます。実際にはそうではありません。その240円の大半は、こちらの手元を通り抜けて別の会社へ渡っています。
この記事では、イベント決済の原価を分解します。数字はすべて公正取引委員会、閣議決定された政府文書、カードブランドと決済代行の公式資料から取りました。読み終わったときに、手数料の率が何で決まっているのかを自分で説明できる状態を目指します。
先に要点を置きます。
- クレジットカードの加盟店手数料は、約7割がカードを発行した会社へ渡る(成長戦略実行計画)
- 同じカード決済でも、業種とカードのグレードで0.60%から2.88%まで5倍近い開きがある
- 公取委の調査では、加盟店手数料の単純平均は2.70%、加重平均は1.66%。小さい主催者ほど高い
- 最も安かったサービスは2026年6月30日に終了した
- 3,000円の会費を銀行振込で集めると、振込手数料は5.1%。カード決済より高い
最も安かった選択肢は、もう無い
まず事実の確認から。イベント系の決済サービスで最も手数料が低かったPassMarketは、2026年6月30日をもってサービスを終了しました。
運営するLINEヤフーが2025年12月17日に告知し、主催者のイベント開催は2026年6月30日23時59分まで、チケット管理ツールの利用は2026年8月31日まで、購入者の履歴閲覧は2026年9月1日以降できなくなる、という段取りでした1。告知に後継サービスや移行先の案内はなく、終了の理由も公表されていません。
料率はベーシックプランで3.564%(税込)。同社は「業界最安値級」と表記し、初期費用・システム利用料・振込手数料はいずれも無料としていました1。振り返ると、法人向けのプロフェッショナルプランの新規申込は2022年10月3日に止まっており、終了の2年以上前から段階的に受け口を閉じていたことになります。
これがなぜ大事かというと、いま各社の手数料を比べるときの基準が変わったからです。3.564%という水準は、もう選べません。現役のサービスの中で比べ直す必要があります。
その240円は誰のものか
本題です。カードで支払われた瞬間、代金は3者を経由します。
まず、あなたのカードを発行した会社(イシュア)が代金を立て替えます。このとき差し引くのがインターチェンジフィーです。次に、お店と契約している会社(アクワイアラ)がそれを受け取り、端末や審査のコストを乗せてお店に払います。そして両社はそれぞれ、VisaやJCBといった国際ブランドに手数料を払います2。
ここで一番大きいのがインターチェンジフィーです。どれくらい大きいかというと、加盟店手数料の約7割。この数字は公正取引委員会の実態調査報告書が引用した、2021年6月に閣議決定された成長戦略実行計画の記述です2。
我が国では、キャッシュレス決済導入の拡大への課題の一つとして、クレジットカード加盟店手数料が高額であることが指摘されている。ヒアリングによると、加盟店手数料の約7割をインターチェンジフィーが占めている。
別の角度からも同じ数字が出ています。JCBは公正取引委員会と経済産業省の要請を受けて2023年6月に加盟店手数料の配分率を公開しており、イシュアとアクワイアラの配分はおおむね3対1としています3。3対1は75%です。閣議決定の「約7割」と符合します。
つまり、5,000円の決済で引かれる180円の決済手数料のうち、126円から135円ほどは、お客様のカードを発行した会社へ流れています。 その原資が何になっているかというと、与信、ポイント還元、不正利用の補償です。ゴールドカードやプラチナカードのポイントが厚いのは、加盟店が払うインターチェンジが高いからです。
業種とカードのグレードで、5倍近く違う
インターチェンジフィーは一律ではありません。2022年11月30日に、公取委と経産省の要請でMastercard、UnionPay、Visaの3社が日本の標準料率を公開しました4。
Visaが公開している日本国内クレジットの標準料率を、業種カテゴリごとに並べるとこうなります5。
| 業種カテゴリ | Classic | Gold | Platinum等 | Infinite |
|---|---|---|---|---|
| 公共サービス・公共料金 | 0.60% | 0.70% | 0.90% | 0.90% |
| エンターテインメント・レジャー | 0.90% | 1.00% | 1.20% | 1.50% |
| 各種サービス | 0.95% | 1.05% | 1.25% | 1.55% |
| 大規模小売・ホテル | 1.85% | 1.95% | 2.15% | 2.45% |
| 一般・その他(標準) | 2.28% | 2.38% | 2.58% | 2.88% |
読み取れることが2つあります。
1つ目。同じカード決済でも、業種で0.60%から2.88%まで、5倍近い開きがあります。 公共料金は安く、一般小売は高い。イベントやレジャーは比較的低い区分に入ります。
2つ目。カードのグレードが上がるほど高くなります。 同じ業種でも、Classicが0.90%のところInfiniteは1.50%。これは主催者の側から見ると、参加者がどのカードで払うかによって原価が変わるということです。ただし、あとで触れるとおり、決済代行を挟むとこのブレは表に出てきません。
なお、Mastercardも日本の標準料率を公開していますが、今回は自動取得ができなかったため数値は引用しません。JCBは「インターチェンジフィー」という形では料率を設定しておらず、代わりに前述の配分率を公開しています3。
小さい主催者ほど、高い料率を払っている
もう一つ、はっきりさせておくべきことがあります。加盟店手数料は、規模で変わります。
公正取引委員会が336社から集めた書面調査によると、平均加盟店手数料率は**単純平均で2.70%、加重平均で1.66%**でした2。この2つの差が意味を持ちます。加重平均のほうが1ポイント以上低いということは、取扱高の大きい加盟店ほど低い率で回しているということです。
公取委が拾ったカード会社自身の回答は、もっと率直です2。
各社が公開している3.25%という数字は、中小規模の加盟店における標準的な加盟店手数料率であると思われ、大手の加盟店の数字も含めて平均的な料率を算出すれば、その料率はもっと低くなる。
加盟店手数料は、端末設置費用の負担の有無や売上規模等に応じて設定しているため、中小規模の加盟店の加盟店手数料については、インターチェンジフィーの標準料率よりも高めに設定している場合がある。
当社の加盟店管理業務の取扱高の大きい割合を占める大手小売店の加盟店手数料が、かなり低く設定されている。
これが、個人の主催者や小さなコミュニティが単独でカード決済を契約すると割高になる理由です。年に数回のイベントを開く同窓会の幹事が、大手小売と同じ土俵で料率を交渉できるわけがありません。 プラットフォームを使う実質的な意味の一つは、ここにあります。多数の主催者の取扱高をまとめることで、一人では届かない料率に乗ることができます。
5,000円のチケットを、最後まで分解する
ここまでの材料で、実際に分解してみます。TIMEWELL BASEの場合です。
| 誰が | いくら | 何に対して |
|---|---|---|
| 参加者が払う | 5,000円 | チケット代 |
| BASEが受け取る手数料 | 240円 | 売上の4.8% |
| うちStripeへ | 180円 | 決済代行の3.6% |
| BASEの手元に残る | 60円 | 売上の1.2% |
| 主催者の手取り | 4,760円 |
そして、Stripeへ渡る180円の内訳を、前の節の数字で推し測るとこうなります。
- 約7割にあたる126円前後がインターチェンジフィーとして、参加者のカード発行会社へ
- 残りがアクワイアラの取り分で、そこから国際ブランドへの手数料も支払われる
- 決済代行の手元に残るのは、180円のうち50円前後
つまり、240円のうち当社に残るのは60円、決済代行に残るのは50円ほどで、130円前後はカード会社と国際ブランドへ流れています。 手数料の過半は、決済の仕組みそのものを維持している側に渡っているわけです。
ここで、Stripeの料率についても一言。日本のカード決済は3.6%の一律で、初期費用も月額もありません6。前の節で見たとおりインターチェンジ自体は0.60%から3.28%まで振れるのに、料率が一定なのは、そのブレを決済代行が飲み込んでいるからです。参加者がプラチナカードで払っても主催者の負担は変わりません。これは地味ですが、主催者にとってはありがたい設計です。
銀行振込のほうが安い、は思い込み
「手数料を払いたくないから、振込にしてもらう」。コミュニティの集金でよく聞く判断ですが、金額が小さいほど逆になります。
三菱UFJ銀行の振込手数料(個人・税込)を例に取ります7。
| チャネル | 当行あて | 他行あて 3万円未満 | 他行あて 3万円以上 |
|---|---|---|---|
| ネットバンキング | 無料 | 154円 | 220円 |
| ATM(キャッシュカード) | 110円 | 275円 | 275円 |
| ATM(現金) | 550円 | 880円 | 880円 |
| 窓口 | 880円 | 990円 | 990円 |
3,000円の会費を他行あてのネットバンキングで振り込むと154円。これは**会費の5.1%**です。カード決済の3.6%を上回ります。ATMで現金なら880円で、**29%**になります。
しかも、振込手数料は目に見えるコストにすぎません。誰が振り込んだか照合する作業、名前が一致しない入金の調査、未入金の催促。これらは全部、幹事や事務局の手作業として残ります。時間を計算に入れると、差はさらに開きます。
現役のサービスを並べる
5,000円のチケットを1枚売ったときの、主催者の負担で比べます。料率は各社の公開している料金ページの表記によります(2026年9月時点)。
| サービス | 主催者の負担 | 手残り | 備考 |
|---|---|---|---|
| TIMEWELL BASE | 240円 | 4,760円 | 4.8%。固定額・月額なし |
| こくちーずプロ | 339円 | 4,661円 | 4.8%+99円。別途 振込210円/回 |
| Doorkeeper | 404円 | 4,596円 | 2.5%+99円にStripe分。別途 月額1,650円〜 |
| EventRegist | 400円 | 4,600円 | 8%。別途 振込160〜250円 |
| ストアカ(送客・オンライン) | 1,500円+税 | 3,500円 | 30%。集客が対価 |
| (参考)PassMarket | 178円 | 4,822円 | 3.564%。2026年6月30日終了 |
大手プレイガイドについては、主催者側の料率が公開されていません。 公式サイトに載っているのは購入者が負担するシステム利用料や発券手数料で、主催者向けの委託販売手数料は公演ごとの個別契約です。比較表に数字を置けないので、ここでは「公開されていない」という事実だけを書きます。
集客まで委ねるマーケットプレイス型が20%から30%になるのは、手数料が高いのではなく集客の対価です。自分で集められるなら払う必要のない費用で、逆に集客に困っているなら妥当な取引だと思います。比べるときは、何にお金を払っているのかを揃えてから比べてください。
で、下げられるのか
正直に書きます。大きくは下げられません。 原価の7割が他社へ渡る構造なので、プラットフォーム側の努力で削れるのは残りの3割の部分だけです。
当社の4.8%も、内訳は3.6%が決済代行で、手元は1.2%です。この1.2%で、イベントページの提供、参加者の管理、コミュニティの運営機能、入金処理、問い合わせ対応をまかなっています。率を2%台にすることは、いまの構造ではできません。 できると言っている事業者がいたら、どこかに月額や固定額が乗っているか、集客の対価を別に取っているはずなので、総額で確かめてください。
そのうえで、主催者ができることは3つあります。
1つ目は、率だけでなく固定額と月額を合わせて見ること。 1枚あたり99円の固定額は、5,000円のチケットなら2%相当ですが、1,000円のチケットなら10%です。単価が低いイベントほど、固定額のあるサービスは不利になります。
2つ目は、振込との比較を数字でやること。 前の節のとおり、少額の会費ほどカード決済のほうが安く済みます。未入金の催促にかかる時間も、コストとして数えてください。
3つ目は、集客を自分で持つこと。 20%から30%の手数料は、ほとんどが集客の対価です。自分のコミュニティに人が集まっているなら、その部分は払わなくて済みます。
TIMEWELLがBASEでやろうとしているのは、この3つ目を主催者の手元に残すことです。イベントページは60秒で作れて、参加者はそのままコミュニティのメンバーになる。次のイベントは、集客をかけ直さなくても届きます。手数料は4.8%で固定額も月額もありません。1.2%で運営している薄い商売なので、その代わり使い倒してもらったほうが、こちらとしても助かります。
コミュニティの集金と運営をどう組み立てるかを具体的に相談したい方は、お問い合わせからご連絡ください。
まとめ
- 加盟店手数料の約7割は、カードを発行した会社へ渡る。プラットフォームの取り分はその後に残る一部
- インターチェンジフィーは業種とカードのグレードで0.60%から2.88%まで振れるが、決済代行がそのブレを飲み込んで一律にしている
- 公取委の調査では単純平均2.70%、加重平均1.66%。小さい主催者ほど高い率を払っている
- 最も安かったPassMarketは2026年6月30日に終了し、後継の案内はない
- 3,000円の会費なら、振込手数料は5.1%でカード決済より高い
- 率だけでなく、固定額・月額・集客の対価を合わせた総額で比べること
参考文献
Footnotes
-
PassMarket Blog「【重要】PassMarketサービスの終了について」(2025年12月17日掲載)。サービス終了日2026年6月30日、主催者のイベント開催は同日23時59分まで、チケット管理ツールは2026年8月31日まで、購入者の履歴閲覧は2026年9月1日以降不可、という段取りは同告知による。後継サービス・移行先の案内および終了理由は記載されていない。料率3.564%(税込)と「初期費用・システム利用料・振込手数料は全て無料」の表記は同社のベーシックプラン紹介ページおよび特定商取引法の表示による。プロフェッショナルプランの新規申込終了(2022年10月3日)は主催者向けページによる。運営はLINEヤフー株式会社。現在これらのページは閉鎖済みで、内容はインターネットアーカイブの保存版(2026年6月30日取得)による ↩ ↩2
-
クレジットカードの取引に関する実態調査報告書(公正取引委員会、令和4年4月)。「加盟店手数料の約7割をインターチェンジフィーが占めている」は同報告書が引用する成長戦略実行計画(令和3年6月18日閣議決定)の記述による。平均加盟店手数料率の単純平均2.70%・加重平均1.66%、カテゴリーⅠ 2.63%・カテゴリーⅡ 2.89%、カード会社の回答(3.25%は中小規模の標準/中小規模はインターチェンジフィーの標準料率より高めに設定する場合がある/大手小売店はかなり低く設定されている)、および取引の流れ(イシュアが立替時にインターチェンジフィーを差し引き、アクワイアラが立替時に加盟店手数料を差し引き、両社が国際ブランドに手数料を支払う)はいずれも同報告書による ↩ ↩2 ↩3 ↩4
-
クレジットカードの加盟店手数料の配分率の公開について(公正取引委員会、令和5年6月1日)、および株式会社ジェーシービーの公開資料。「配分率は概ねイシュア『3』:アクワイアラ『1』の割合であり、イシュアへの配分が標準料率など固定料率で定められているものではありません」は同社による ↩ ↩2
-
クレジットカードのインターチェンジフィーの標準料率の公開について(公正取引委員会、令和4年11月30日)。Mastercard、UnionPay、Visaの3社が2022年11月30日に日本の標準料率を公開した旨は同発表による ↩
-
Visa「Japan Interchange Fees」(Visa公式サイト)。業種カテゴリ別・券種別の日本国内クレジット標準料率は同ページによる。本文の表は同ページから主要なカテゴリを抜粋したもの ↩
-
料金体系と手数料(Stripe 日本)。カード決済3.6%、通貨換算が必要な場合は+2%、初期費用・月額費用なし、標準の入金に別途手数料が発生しない旨は同ページによる ↩
-
振込手数料一覧(三菱UFJ銀行)。個人のお客さま・税込。ネットバンキングの他行あて3万円未満154円・3万円以上220円、ATM(キャッシュカード)他行あて275円、ATM(現金)他行あて880円、窓口他行あて990円は同ページによる ↩