こんにちは、株式会社TIMEWELLの濱本です。
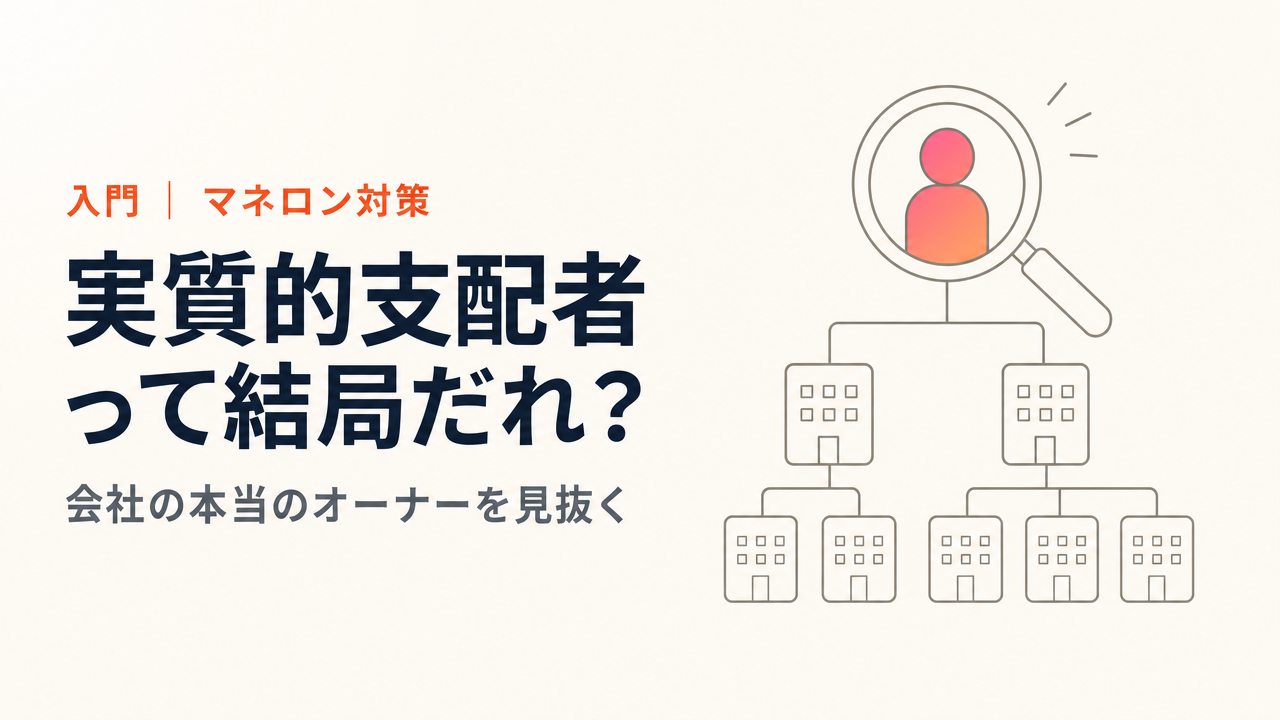
ニュースで「実質的支配者」という言葉を見かけて、読み方すら自信がない、という方は多いと思います。じっしつてきしはいしゃ、と読みます。英語ではBeneficial Owner、頭文字を取ってBOと呼ばれます。耳慣れない硬い言葉ですが、中身は意外とシンプルで、「その会社を裏で本当に動かしている人はだれか」という話です。私は輸出管理や取引先審査の仕事でこの概念に毎日のように向き合っていますが、入り口さえつかめば、初めての方でも十分にイメージできるテーマだと感じています。専門用語はできるだけ避け、身近なたとえを使いながら、超入門として整理していきます。
実質的支配者って、結局だれのこと?
街のカフェを思い浮かべてください。お店に立っているのは店長さんですが、その店長さんを雇っている本当のオーナーは、別の場所にいる経営者だったりします。看板や名刺に名前が出ている人と、お金の流れや意思決定を握っている人が、必ずしも一致しない。これと同じことが会社にも起きます。表に出ている人がいちばん偉いとは限らず、むしろ表に出ないように工夫しているケースこそ注意がいる、という感覚を最初に持っておくと、この先の話がすっと頭に入りやすくなります。会社の登記簿には代表取締役の名前が載りますし、株主名簿には株主が並びます。けれども、その代表者が名前を貸しているだけで、実際には別の人物が議決権を握っている、という構図は現実にあり得ます。その「本当に握っている人」にあたるのが実質的支配者です。
では、だれが該当するのか。法務省の整理では、その会社の議決権の50%超を直接または間接に持つ自然人、つまり生身の個人が第一の候補になります1。そうした人がいない場合は、議決権の25%超を持つ個人などが次の候補です1。数字だけだと固く感じるので、簡単な例で考えてみます。ある会社の株を一人で60%持っている個人がいれば、その人が真っ先に実質的支配者になります。逆に、四人の個人がそれぞれ25%ずつ持ち合っていて、半分超を握る人が誰もいない会社なら、25%超を持つ人が候補として浮かび上がります。つまり、まず半分超を握る人を探し、いなければ四分の一超を握る人に目を向ける、という二段構えになっているわけです。50%超や25%超という数字の根拠は、マネーロンダリング対策を定めた犯罪収益移転防止法の施行規則にあります1。ここで大事なのは、必ず生身の人間まで遡る点です。たとえば、ある会社の株を全部持っているのが別の会社で、その持ち株会社の株の大半を一人の個人が握っているなら、株主が会社であってもそこで止まらず、最後にいるその個人が実質的支配者になります。会社という器をいくつ重ねても、糸をたどれば最後は必ず人間にたどり着く、というのが基本の考え方です2。
なぜ「会社の本当のオーナー」を知る必要があるのか
なぜわざわざ裏のオーナーまで突き止めるのか。理由は、会社の透明性を高めて、犯罪に悪用されるのを防ぐためです2。実態のない会社、いわゆるペーパーカンパニーを隠れみのにして、犯罪で得たお金の出どころを分からなくする行為をマネーロンダリング(資金洗浄)と呼びます。誰が支配しているか分からない会社が大量にあると、お金の流れを追えなくなり、こうした行為を見抜けません。空き家ばかりの街では誰がどこに住んでいるのか掴めないのと同じで、表札のない会社が増えるほど、当局の追跡は難しくなります。
これは経済安全保障や輸出の現場でも他人事ではありません。たとえば取引先の会社名そのものは、どの制裁リストにも載っていないとします。書類のうえではきれいに見える。ところが、その会社の議決権の大半を、制裁対象になっている人物が握っていたらどうでしょう。看板だけを見て取引すれば、実質的には制裁対象に物を渡したことになりかねません。怖いのは、悪意のある会社だけがこの問題に当たるわけではない点です。相手の素性を確かめきれなかった真面目な会社が、知らないうちに巻き込まれる形でも違反は起こり得ます。だからこそ、社名の照合だけで安心するのではなく、その会社の裏に誰がいるのかまで踏み込んで確かめる姿勢が、自分の身を守ることにつながります。米国の制裁では、制裁対象者が議決権や株式の50%以上を保有する企業は、その企業自体がリストに載っていなくても制裁対象として扱う、という考え方(OFACの「50%ルール」)が知られています3。新しく会社を一枚かませて素性を隠すのは制裁逃れの典型的な手口で、社名だけを照合していては、その一枚の裏側まで見えないわけです。だからこそ、相手の本当のオーナーを知ることが、取引の安全を確かめる出発点になります。50%や25%といった持株比率を実際にどう数えるのか、孫会社や合算をどう扱うのかは、BISとOFACの50%ルールの数え方で具体例つきで整理しています。取引先の確認全体の流れを知りたい方は、取引先調査(エンドユーザー確認)の実務が次の一歩になります。私たちTIMEWELLが開発しているTRAFEEDは、まさにこの取引先審査と輸出管理の実務を支えるAIエージェントで、取引相手や最終的な使い手を懸念リストと照合し、相手の素性を見極める作業をAIで補うことを狙いにしています。
該非判定の属人化を、AIで解消する。
経産省2024年度データによれば、外為法違反の52%は該非判定起因。TRAFEEDの機能・導入フローをまとめたサービスカタログを無料でダウンロードできます。
日本にも仕組みはあった。ただし多くは「任意」
実質的支配者を把握する仕組みが日本に何もなかったわけではありません。大きく三つの仕組みが、これまで日本のマネロン対策を支えてきました。一つ目は、銀行などの金融機関が口座開設や取引のときに実質的支配者を確認する仕組みです。二つ目は、公証人(契約や定款を公的に証明する法律の専門家)が会社設立時の定款認証で確認する仕組みで、2018年11月30日から、株式会社などの設立時に実質的支配者を公証人へ申告する手続きが始まっています45。反社会的勢力などによる法人の悪用を抑える狙いがありました。
三つ目が、2022年1月31日に運用が始まった実質的支配者リスト制度です2。株式会社が自分から申し出ると、商業登記所(会社の登記を扱う法務局の窓口)の登記官が、提出された実質的支配者リストの内容を株主名簿の写しなどで確認し、保管したうえで、認証文の付いた写しを交付してくれます。手数料はかかりません6。ここで超入門として強調しておきたいのが、この制度があくまで任意だという点です。出したい会社が出す仕組みであって、全社に義務づけてはいません。対象も株式会社に限られ、持分会社や一般社団法人などは入りません2。つまり、本当に素性を隠したい会社ほど、自分からは申し出ないという弱点が残っていたわけです。後で出てくる「義務化」の話は、この任意の仕組みを義務へ引き上げようという動きだと押さえておくと、ニュースが一気に読みやすくなります。
金融機関でなく輸出者の側が、取引先の裏にいるオーナーを探さなければならない場面もあります。中国の子会社が絡む場合に何が難しいのかは、BIS 50%ルール対応が難しい理由に具体例が出てきます。
なぜ今、ニュースになっているのか
きっかけの一つは、国際的な「番人」からの指摘です。FATF(金融活動作業部会)は、マネロンやテロ資金供与への対策を各国がどれだけ進めているかを審査する国際組織で、その評価は各国の金融システムの信用に直結します。日本については2021年8月30日に第4次対日相互審査の報告書が公表され、日本は継続的な改善が必要な「重点フォローアップ国」に位置づけられました78。このとき、法人の実質的支配者の透明性を扱う項目が弱点として指摘されています9。その後のフォローアップで、2022年に始まったリスト制度や金融機関による継続的な顧客管理が一定の評価を受け、2023年10月には関連する勧告の格付けが「概ね適合」へと格上げされたとされています610。ただし、これは網羅的な登録制度そのものというより、代替的な手段として評価されたものだと理解しておくのが正確です。
そしてもう一つが、法律の動きです。2026年6月、政府が非上場を含む全法人に実質的支配者の情報を公的機関へ届け出させる新法を制定する方針を固めた、と読売新聞が報じました1112。マネロン対策と経済安全保障の強化が狙いだとされています。その後、政府は10月23日に「法人等の実質的支配者に係る情報の把握等に関する法律案」(法人実質的支配者透明化法案)を閣議決定し、国会に提出しました13。ここで誤解しないでほしいのですが、2026年11月6日時点で、法律はまだ成立していません。成立し、公布されてからの話になります。
法案の中身を、内閣官房の概要資料と要綱で確認しておきます。対象は、上場会社や国・地方公共団体などを除く全ての内国法人で、一部の外国法人も含まれます。法人は実質的支配者の情報(氏名、住所、生年月日、国籍など)を自分で把握し、設立時に法務局へ届け出て、変更があったときも届け出ます。基準になる実質的支配者は、株式会社のように議決権で意思が決まる法人の場合、総議決権の25%超を直接または間接に持つ自然人です14。先に紹介した犯罪収益移転防止法の整理は、50%超の人を探し、いなければ25%超でしたから、新法案は最初から25%超を基準にしている点が違います。25%超の人がいないときは事業に支配的な影響力を持つ人、それもいなければ法人を代表して業務を執行する人が該当します14。届出期限を過ぎて3年間届け出ない法人には登記閉鎖の措置を講じるとされ、届出義務違反には罰則が設けられ、無届の法人にはまず書面等による催告で対応するとされています13。届出情報を見られるのは、行政機関が法令で定める事務に必要なときと、金融機関や士業者などの特定事業者が法人の同意を得たときに限られます。
背景として、概要資料はFATFの第5次対日相互審査が2028年夏頃に予定されていることを挙げています13。罰則の具体的な額や、届出の細かな書式は、私が確認できた一次資料では読み取れていません。今後の法務省令や国会審議で変わりうるので、決まった事項として受け取らないでください。新法の議論の経緯は、実質的支配者の届出義務化(新法)にもまとめています。
なぜG7で日本だけ整備が遅れたとされるのか
読売の報道では、英国やドイツなどG7各国は法人に実質的支配者の登録を義務づけており、こうした整備ができていないのはG7で日本だけだ、と紹介されています11。同じ趣旨は、10月に国会へ提出された法案の概要資料にも「G7の中でBO情報の届出を義務付ける制度がないのは日本のみ」と書かれています13。ただ、各国制度の細部まで私のほうで一次情報を突き合わせきれていないので、外国の制度については報道と政府資料による紹介として受け取ってください。そのうえで、なぜ日本だけ遅れたとされるのか、背景を超入門の範囲でほどいてみます。
まず確実に言える土台として、日本の商業登記簿は、役員(取締役や代表取締役)や資本金は公示しますが、株主や最終的なオーナーである実質的支配者は登記事項にしていません。株主名簿は会社が自社で保管するもので、公的に提出・公示される仕組みがないのです。だから登記簿を眺めても「誰がこの会社を実質的に支配しているか」は分からない構造になっています15。この「役員は登記するが株主は登記しない」という設計が、公的な登録制度が育ちにくかった下地になっていた、と整理できます。これに加えて、日本はFATFの求めに応える方法として、登録を義務づける代わりに、任意のリスト制度と金融機関の顧客管理で補う道を選びました。事業者の事務負担や株主情報のプライバシーへの配慮があったためと指摘されていますが、ここは一次文書で単一の明確な根拠を取れていないので、断定は避けておきます。さらに、登記は法務省、マネロン監督は金融庁、というように所管が分かれている縦割りも影響したとみる向きもありますが、これも私の仮説の域を出ません。確実なのは「商業登記の設計上、株主と支配者が見えにくかった」という一点で、そこに政策の選択が重なって、結果として公的登録の整備が遅れた、という形で理解しておくのが無難だと思います。
超入門のまとめと、今から意識しておきたいこと
ここまでの要点を、初めての方向けに短く並べておきます。
- 実質的支配者(BO)とは、会社を裏で実際に支配している生身の個人のこと。目安は議決権の50%超、いなければ25%超を持つ人1。
- 把握する理由は、ペーパーカンパニーを使ったマネロンや制裁逃れを防ぎ、会社の透明性を高めるため2。
- 日本にも金融機関の確認・公証人への申告・2022年のリスト制度があるが、リスト制度は任意だった2。
- 2026年6月に政府が方針を固めたと報じられ、10月23日に全法人への届出を義務づける法案が国会に提出された。法律はまだ成立していない13。
法案が成立する前の今でも、企業ができることはあります。私の考えでは、法律を待つまでもなく、自社の実質的支配者が誰なのかを正確に把握し、書類として整理しておくことが第一歩です。グループ会社が複雑に出資し合っている場合ほど、議決権をたどると意外な個人に行き着くことがあります。あわせて、取引先審査のなかに「相手の本当のオーナーは誰か」という視点を組み込んでおくと、いざ義務化されたときに慌てずに済みますし、制裁逃れの隠れみのを早い段階で察知できます。自社の取引審査やエンドユーザースクリーニングに実質的支配者の視点をどう織り込むか、確認書類や判定フローをどう整えるか、具体的に詰めたい方は個別相談。機能概要はTRAFEEDサービスカタログ(PDF)で確認できますから気軽に声をかけてください。国会の動きに追われるより、論点を先に押さえておくほうが、結局は落ち着いて構えられます。
参考文献
Footnotes
-
実質的支配者リスト制度の創設(令和4年1月31日運用開始)— 法務省 — 取得2026年6月29日 ↩ ↩2 ↩3 ↩4 ↩5 ↩6
-
Entities Owned by Blocked Persons(50% Rule・制裁対象者が直接間接に50%以上を保有する企業も制裁対象扱いとする規律)— OFAC(米財務省外国資産管理室)— 取得2026年6月29日 ↩
-
定款認証手続の「実質的支配者の申告書」とは(2018年11月30日施行の解説)— だいふく法務事務所 — 取得2026年6月29日 ↩
-
信頼の証 実質的支配者リスト(勧告24の格付け格上げ記載・令和5年10月23日)— 法務省(PDF)— 取得2026年6月29日 ↩ ↩2
-
日本のFATFへの第3回フォローアップ報告結果(勧告24の格上げに言及)— PwC Japan — 取得2026年6月29日 ↩
-
法人の実質的支配者把握、新法で届け出義務…マネロン対策や経済安保で未整備はG7で日本のみ — 読売新聞オンライン(Yahoo!ニュース掲載)— 2026年6月26日 ↩ ↩2
-
法人の実質的支配者把握、新法で届け出義務 — 読売新聞・NTTドコモ(dメニュートピックス掲載)— 2026年6月26日 ↩
-
法人等の実質的支配者に係る情報の把握等に関する法律案(法人実質的支配者透明化法案)の概要 — 内閣官房 — 2026年10月23日国会提出 ↩ ↩2 ↩3 ↩4 ↩5
-
会社の基本情報と商業登記(役員・資本金は登記、株主は登記事項でない点の解説)— GVA法人登記 — 取得2026年6月29日 ↩