株式会社TIMEWELLの濱本 隆太です。
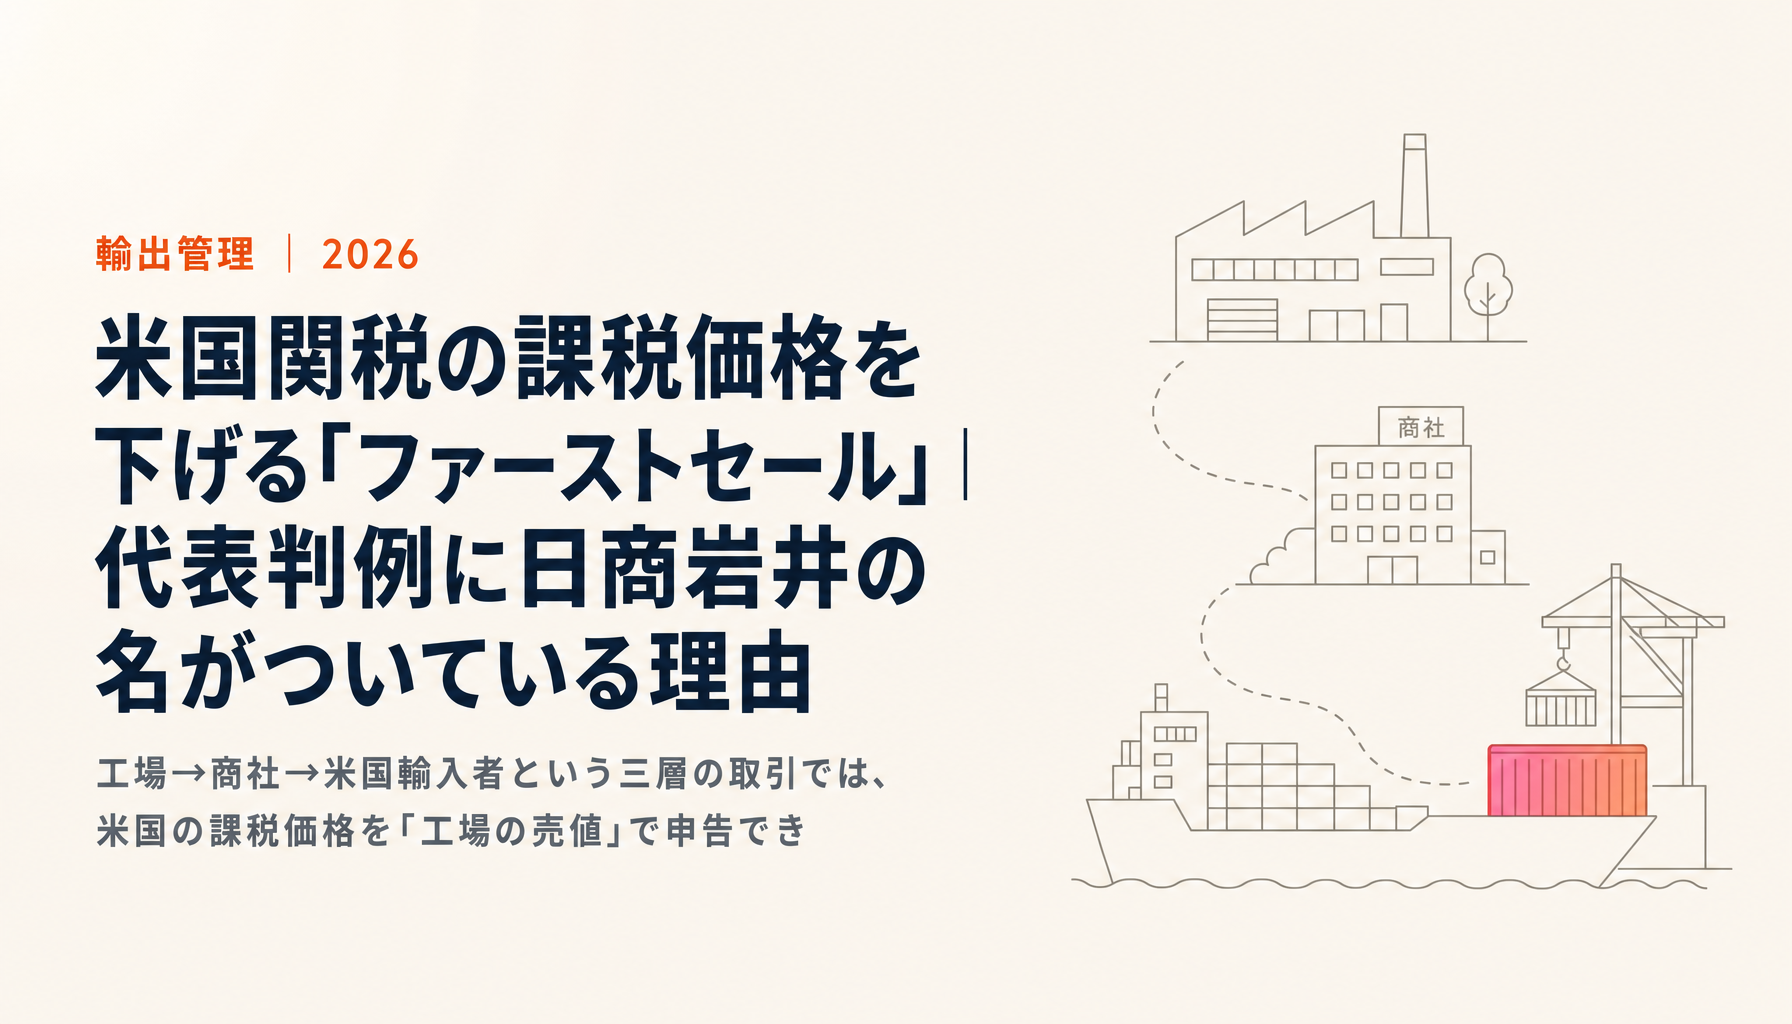
米国の関税実務で「ファーストセール」と呼ばれる手法があります。その代表判例の名前は、Nissho Iwai American Corp. v. United States。日商岩井、日本の総合商社の米国法人です。
日本企業にとって他人事ではない理由が、この一点に表れています。工場と海外の買い手のあいだに商社が入る——日本の製造業にとって当たり前のこの構造こそが、この手法が問題になる場面そのものだからです。
前回までの2本では、完成品か部品かで原産地と分類を動かす話と、品目分類そのものを設計する話を扱いました。米国CBPが関税額の計算に使う3要素——HTSコード・原産地・申告価格——のうち、残る1つが申告価格です。今回はそこを扱います。
三層の取引で、どの価格を申告するか
典型的な構造はこうです。
[工場] ──80万円で販売──▶ [商社] ──100万円で販売──▶ [米国の輸入者]
工場が商社に80万円で売り、商社が米国の輸入者に100万円で売る。米国に入ってくるのは同じ物です。
このとき、米国の関税はどちらの価格に対してかかるのか。
素直に考えれば、輸入者が払った100万円です。実際、米国税関はそれを前提としています。しかし一定の条件を満たせば、最初の売買である80万円を課税価格として申告できる——これがファーストセールです。
税率が仮に25%だとすると、100万円ベースなら25万円、80万円ベースなら20万円。1件で5万円、取引量が大きければ効いてきます。中間マージンが課税対象から外れる、という構造です。
Nissho Iwai 判決が認めたこと
この考え方を認めたのが、**Nissho Iwai American Corp. v. United States, 982 F.2d 505(連邦巡回控訴裁判所, 1992年)**です。
判決は、工場が中間業者に売り、中間業者が輸入者に売るという構造において、製造者の価格を取引価額の算定に用いることを認めました。
そして三層構造における条件として、次の点が整理されています。
- 物品が米国向けの輸出であることが明確であること
- 製造者と中間業者が独立当事者間で取引していること
- 売買価格の正当性に影響する非市場的な要素がないこと
該非判定の属人化を、AIで解消する。
経産省2024年度データによれば、外為法違反の52%は該非判定起因。TRAFEEDの機能・導入フローをまとめたサービスカタログを無料でダウンロードできます。
成立する3要件
実務上の要件は、次の3つに整理されます。
| 要件 | 内容 |
|---|---|
| ① 真正な売買であること | 所有権とリスクが実際に移転していること。書類上だけの取引では足りない |
| ② 米国向け輸出のための売買であること | その時点で米国向けであることが明確であること |
| ③ 関係によって価格が影響されていないこと | 当事者間の関係が価格を歪めていないこと(独立当事者間価格) |
このうち実務で最も詰まるのが①です。商社が単に伝票を通しているだけで、所有権もリスクも実質的に移転していない場合、真正な売買とは認められません。逆に言えば、商社が本当に在庫リスクや代金回収リスクを負っているのであれば、その実態を示せるということでもあります。
立証責任は輸入者にある
ここが実務上いちばん重い部分です。
米国税関は、輸入者が支払った価格を課税価格の基礎とすることを前提としています(Treasury Decision 96-87)。ファーストセールを使うということは、その前提を覆すということであり、立証責任は輸入者側にあります。
さらに、最後の売買より前の価格を用いた場合は、通関時にその旨を申告する義務があります。黙って安い価格で申告する、という運用は成り立ちません。
そして近年、税関の検証は厳格化していると指摘されています。関税率が上がるほど、この手法を使う動機も強くなり、当然その分だけ見られ方も厳しくなる、という関係です。
必要になる資料は、実務上こういったものです。
- 工場と中間業者のあいだの売買契約書・注文書・インボイス
- 所有権とリスクの移転を示す条件(インコタームズ、保険、検収条件など)
- 代金の支払記録(実際に資金が動いていること)
- 米国向けであることを示す資料(仕向地の指定、製品仕様など)
- 当事者間の関係性の有無と、価格の妥当性を示す資料
「あとから揃える」のが最も難しい類のものばかりです。使うと決めた時点から、取引ごとに残していく必要があります。
制度そのものが揺れている
ここは正直に書いておく必要があります。
米国上院財政委員会の議員から、ファーストセールの原則を廃止する案が提出されています。 課税価格を「最後の売値」に統一する、という内容です。
成立すれば、この手法は使えなくなります。つまり、ファーストセールの適用を前提にサプライチェーンの構造を固定するのは危険だということです。
現実的な向き合い方としては、こうなります。
- 使えるうちは使う。 ただし制度が変わりうることを前提に、契約や物流の構造をそれ自体で成立させておく
- 廃止された場合の影響を先に試算しておく。 どのくらい負担が増えるのか、価格転嫁が必要になるのか
- 中間業者の役割を、関税以外の理由でも説明できるようにしておく。 在庫リスク、品質保証、与信——本来の商社機能が実在するなら、制度が変わっても構造は残せる
3つ目は特に重要です。ファーストセールのためだけに中間業者を置いている構造は、制度が変わった瞬間に意味を失います。逆に、商社が実際に機能を果たしているのであれば、それは関税制度とは独立した価値です。
日本企業にとっての含意
この論点が日本企業に効いてくる場面は、大きく2つあります。
1つは、自社が「工場」の位置にいるとき。 米国向けに商社経由で出荷している場合、米国側の輸入者がファーストセールを使おうとすれば、工場の売値の資料を求められます。契約書、インボイス、支払記録。「取引先の関税のために自社の価格情報を出すのか」という論点が出てきますが、サプライチェーン全体のコストに関わる話であり、無関係ではいられません。
もう1つは、自社が「中間業者」の位置にいるとき。 商社機能を持つ企業であれば、自社が真正な売買の当事者として説明できるかどうかが問われます。所有権とリスクを実際に負っているのか。それを示す書類が揃っているのか。
いずれの場合も、必要なのは取引の実態を書類で説明できる状態です。
3本を通して見えること
ここまで3本にわたって、関税額を決める3要素を1つずつ見てきました。
| 要素 | 動かし方 | 境界線 |
|---|---|---|
| HTSコード | 品目分類を設計する | 製品として意味のある変更か、分類目的だけの飾りか |
| 原産地 | 加工地・工程を設計する | 実質的変更があるか、経由させただけか |
| 申告価格 | ファーストセールを使う | 真正な売買か、伝票を通しただけか |
3つとも、構造が同じです。
実態が伴っていれば設計、伴っていなければ偽装。
制度は「こういう場合はこう扱う」というルールを定めており、そのルールに合わせて事業を組み立てることは正当な企業努力です。禁じられているのは、ルールを満たしていないのに満たしていると申告することだけです。
そして、その実態を後から説明できるかどうかが、すべてを分けます。CBPが問うのは結論ではなく、根拠と記録です。前回書いた**DOJのTrade Fraud Task Force(2026年7月時点で制裁金等10億ドル超)**が優先対象に挙げているのは、積替え・誤分類・過少申告・原産地虚偽——つまり、3要素それぞれについて実態と申告が食い違うケースです。
実務としてどうするか
- 使うと決めたら、その時点から資料を残す。 後から揃うものではない
- 通関時の申告義務を守る。 最後の売買より前の価格を使ったことを申告する
- 事前教示制度を検討する。 課税価格についても、日本の税関の事前教示は対象としている
- 廃止シナリオを織り込む。 制度の存続を前提に構造を固定しない
- 通関士の確認を受ける。 課税価格の判断は通関の専門領域です。この記事の内容を自社の取引に当てはめる際は、必ず通関士および事前教示を通してください
輸出管理側から見ると
ファーストセールで問われるのは「所有権とリスクが誰にあるか」ですが、輸出管理でも似た問いが出てきます。取引の実質的な当事者は誰か、最終需要者は誰か、という問いです。
そして厄介なことに、両者は同じ資料を見ながら別の結論に至ります。関税上は中間業者が真正な買主であっても、輸出管理上は最終需要者の確認が別途必要です。商社を経由しているから確認は商社の仕事だ、とはなりません。
TRAFEED は輸出管理側を担当します。多層の取引で最終需要者をどう確認するか、取引先が各国の規制リストに該当しないか、その判断の根拠をどう残すか。商社経由の取引が多く、確認の線引きに迷っている場合は、3分の無料診断で現状を確認してみてください。
まとめ
- ファーストセールは、工場→中間業者→輸入者という三層取引で、米国の課税価格を最初の売値で申告できる考え方
- 代表判例は Nissho Iwai American Corp. v. United States, 982 F.2d 505(Fed. Cir. 1992)。日本の商社の名を冠している
- 要件は3つ。真正な売買(所有権とリスクの移転)/米国向け輸出のための売買/関係に影響されない価格
- 立証責任は輸入者にある(Treasury Decision 96-87)。最後の売買より前の価格を使った場合は通関時の申告義務がある。税関の検証は厳格化していると指摘されている
- 米国議会でこの原則を廃止する案が出ている。 制度の存続を前提に構造を固定しない
- 3要素(分類・原産地・価格)はいずれも構造が同じ。実態が伴っていれば設計、伴っていなければ偽装
- 課税価格の判断は通関の専門領域。通関士および事前教示制度を通すこと
輸出管理まわりのご相談はこちらから。関税・通関そのものは通関士の領域になりますが、隣接する部分は一緒に整理できます。
このシリーズ
- 完成品で送るか、部品で送って現地で組むか — HTSコード×原産地
- 靴底のフェルトとX-メンは人間ではないという主張 — 品目分類の設計
- 米国関税の課税価格を下げる「ファーストセール」 — 申告価格を下げる
- 申告価格に足し忘れているもの — 加算要素(足す義務)
- 米国の800ドル免税枠はもう無い — そもそも申告が必要になった話
参考文献
- Nissho Iwai American Corp. v. United States, 982 F.2d 505 (Fed. Cir. 1992) — U.S. Court of Appeals for the Federal Circuit
- H005222: Transaction value; Nissho Iwai; Sale for Export — U.S. Customs and Border Protection — https://rulings.cbp.gov/ruling/H005222
- Treasury Decision 96-87 — U.S. Customs and Border Protection
- CROSS(Customs Rulings Online Search System)— U.S. Customs and Border Protection — https://rulings.cbp.gov/
- A Resource Guide to Trade Fraud Enforcement — U.S. Department of Justice — 2026年7月 — https://justice.gov/fraud/media/1452331/dl?inline=
- 事前教示制度 — 日本税関 — https://www.customs.go.jp/
※ 米国議会におけるファーストセール廃止案の状況は流動的です。実務に適用する際は最新の立法状況を確認し、通関士および税関の事前教示制度を通してください。本記事の内容は2026年8月2日時点で確認した公開情報に基づきます。