株式会社TIMEWELLの濱本 隆太です。
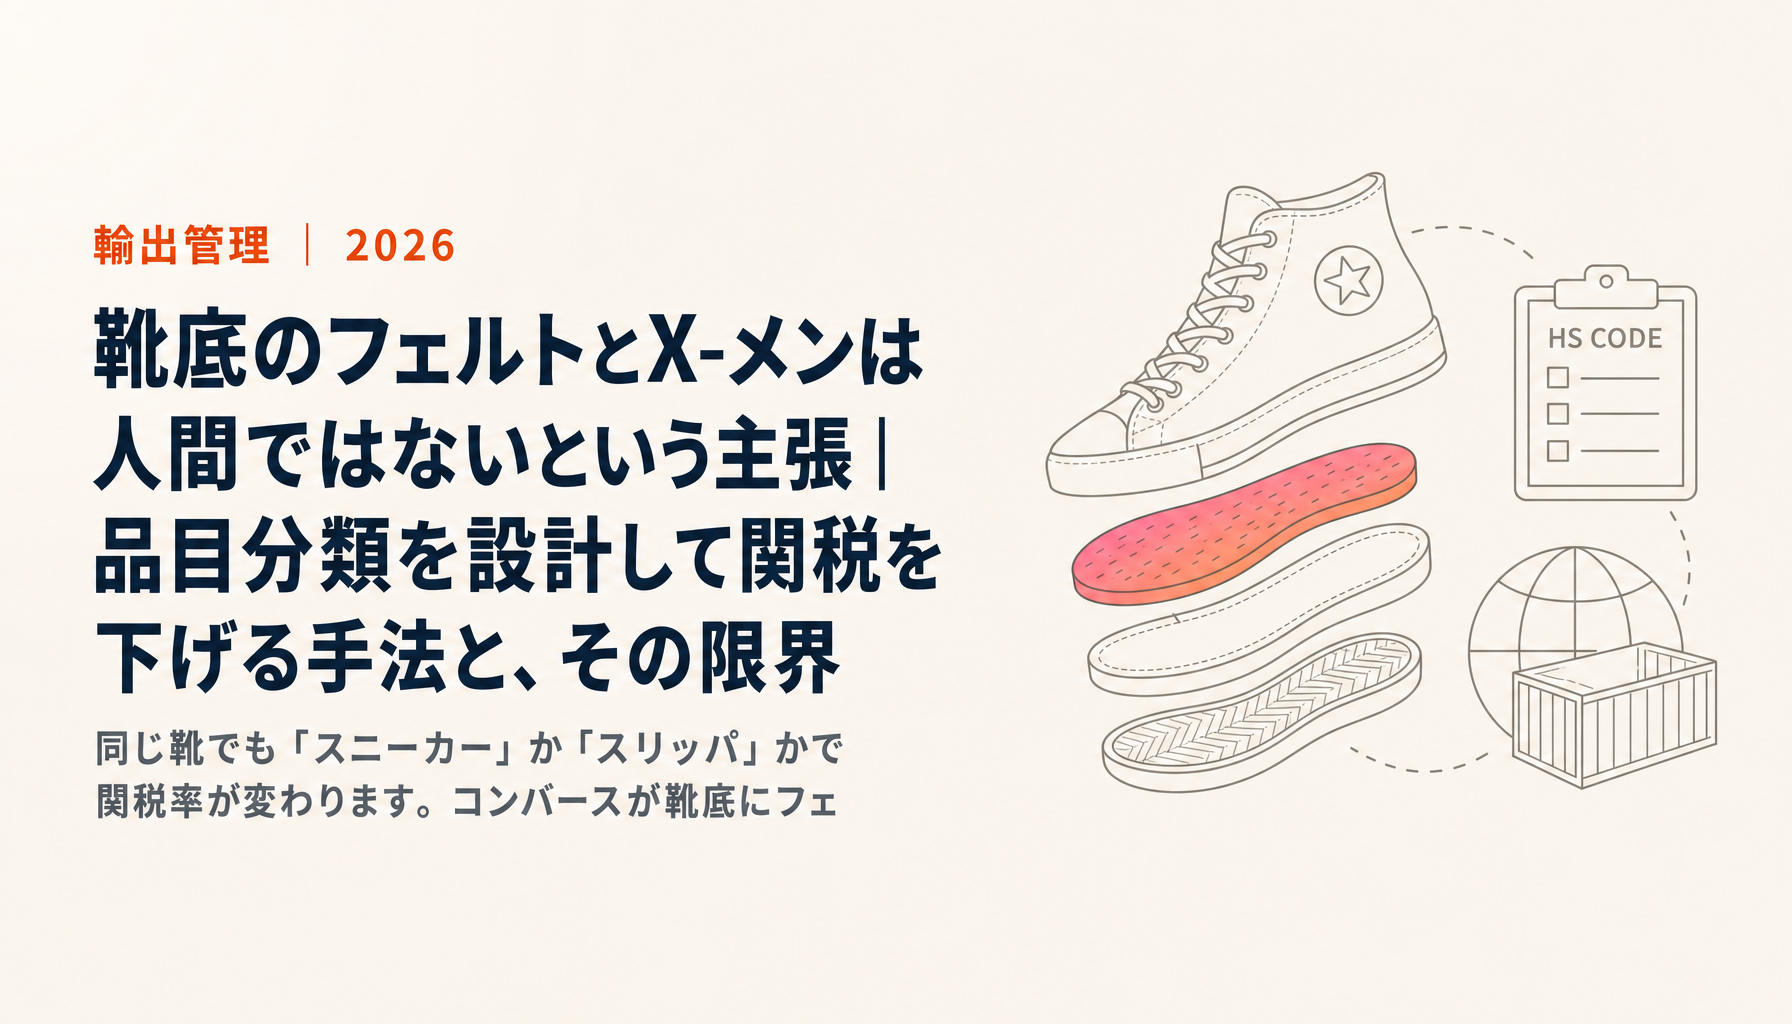
コンバースのオールスターをひっくり返すと、靴底の中央にフェルトが貼られています。履けばすぐに擦り切れて、なくなってしまう薄い布です。
これは意匠でもクッションでもありません。関税のためだと報じられています。
米国の関税率表では、靴とスリッパで税率が違います。靴底の一定割合が繊維素材で覆われていればスリッパの区分に入り、適用される税率が下がる。報道によれば、輸入靴の税率は最大で37.5%に達する一方、スリッパの区分は3%から12.5%程度とされています。
前回の記事では、完成品で送るか部品で送るかによって関税が変わる仕組みを扱いました。あのとき整理したCBPの3要素——HTSコード・原産地・申告価格——のうち、今回はHTSコードそのものを設計するという話です。
そしてこの手法には、合法とされる範囲と、明確な限界があります。
X-メンは人間ではない、という主張
もう1つ有名な例があります。
米国の関税率表では、人形(dolls)と玩具(toys)で税率が違います。人形は人間を表現したもの、玩具はそれ以外、という区分です。
2003年、マーベル側は米国の裁判で X-メンのアクションフィギュアは人間を表現したものではないため人形ではなく玩具である と主張し、認められました。税率はおよそ半分になったと報じられています。
X-メンという作品が「差別される少数者としてのミュータント」を人間社会との関係の中で描いてきたことを考えると、皮肉な結論ではあります。実際、この判決はファンの間で話題になりました。
ただ、関税分類の議論としては筋が通っています。分類は、その物品が何を表現しているかという事実問題であり、作品のテーマとは別の話です。ミュータントは人間ではない、という設定に照らせば、玩具の区分に入るという主張には根拠があります。
この2つの例が示しているのは、同じ物でも、どの区分に当てはまるかで支払う額が大きく変わるということです。そして企業は、その区分を設計段階から意識できます。
該非判定の属人化を、AIで解消する。
経産省2024年度データによれば、外為法違反の52%は該非判定起因。TRAFEEDの機能・導入フローをまとめたサービスカタログを無料でダウンロードできます。
なぜこれが合法なのか
関税分類の基本的な考え方に理由があります。
関税は、輸入された時点の物品の状態に基づいて分類される。
つまり、税関が見るのは「輸入されたその物」であって、「なぜそういう物になったか」ではありません。企業がどんな意図で設計したかではなく、実際に何が輸入されたかで判断される。この原則があるため、輸入時点の状態を設計段階で決めておくこと自体は正当とされます。
これが tariff engineering と呼ばれる手法です。米国では確立した実務として認められており、法律用語の解説にも項目として立てられています。
脱税との違いはここです。脱税は事実を偽ります。tariff engineering は事実を作ります。実際にフェルトが貼られた靴を輸入しているのであれば、その靴の分類はフェルトが貼られた状態で判断される。偽っているわけではありません。
ただし、限界がある
とはいえ、何でも通るわけではありません。米国の実務では、次のような限界が指摘されています。
関税を下げる目的だけのために加えられた変更で、製品として何の役割も果たさないものは、認められにくい。
製造工程における各ステップは、製品の機能に対して何らかの目的を持っている必要がある、という考え方です。
ここが微妙なところで、コンバースのフェルトはまさにこの境界線上にあるものとして議論されてきました。履けば数日で擦り切れる薄いフェルトに、機能上の意味はほとんどない。それでも実務上は通ってきた。一方で、明らかに意味のない部品を後付けするだけの構成が争われれば、否定される可能性は十分にあります。
実務的な整理としては、こう考えるのが安全です。
| 位置づけ | 内容 |
|---|---|
| 通りやすい | 設計変更が製品として意味を持つ。素材・構造・機能に実質的な違いがある |
| 議論になる | 変更は実在するが、機能上の役割が薄い。分類上の効果が主目的に見える |
| 通らない | 実態がないのに分類だけ変えて申告する。輸入後に取り外す前提で部品を付ける |
3段目は tariff engineering ではなく、単なる誤分類(misclassification)です。前回の記事で触れたとおり、誤分類はCBPの摘発の主要類型として明示されています。DOJのTrade Fraud Task Forceは2026年7月時点で制裁金等が10億ドルを超えており、その優先対象に誤分類が入っています。
日本企業にとって、これはどういう話か
「うちは米国に輸出していないから関係ない」と考える方もいるかもしれません。ただ、この論点は3つの経路で日本企業に届きます。
1つ目は、米国向けの輸出です。 米国の顧客に納入する製品の分類は、そのまま顧客の関税負担になります。分類を意識した仕様提案ができれば、それは価格交渉力になります。逆に、顧客側で分類が想定と違った場合、価格転嫁を求められることもあります。
2つ目は、調達です。 自社が輸入する側に立つとき、まったく同じ論点が発生します。日本の関税率表にも品目ごとの税率差はあり、分類の選択が調達コストに効きます。
3つ目は、サプライヤー管理です。 サプライヤーが分類を最適化していた場合、その根拠が説明できる状態にあるかは、自社のリスクでもあります。取引先が誤分類で摘発されれば、供給が止まります。
実務としてどう扱うか
判断が分かれうる品目については、自社の見立てだけで進めないことです。
事前教示制度を使う。 米国にはCBPの binding ruling、日本には税関の事前教示制度があります。輸入前に、品目分類について文書で回答を得られます。分類が数パーセントから数十パーセントの税率差につながる以上、この手間は割に合います。
分類の根拠を文書で残す。 なぜその区分に該当すると判断したのか。仕様のどの部分が根拠なのか。後から説明できる状態にしておくことです。前回の記事でも書きましたが、税関が問うのは「結論は何か」だけでなく「どう判断したか」でもあります。
設計変更の理由を、製品として説明できるようにする。 分類上の効果しか説明できない変更は、争われたときに弱くなります。素材選定や構造の変更に製品としての理由があるなら、それを設計文書に残しておくべきです。
そして、通関士の確認を受ける。 分類の最終判断は通関の専門領域です。この記事の内容を自社の具体的な品目に当てはめる際は、必ず通関士および税関の事前教示を通してから実行してください。
該非判定とは別の作業だということ
最後に、混同されやすい点を1つ。
HSコードによる関税分類と、輸出管理の該非判定は、まったく別の作業です。
| 関税分類 | 該非判定 | |
|---|---|---|
| 決めること | いくら払うか | そもそも出してよいか |
| 基準 | HSコード(関税率表) | 日本=輸出令別表第一/米国=CCLのECCN |
| 判断主体 | 輸入者(通関士が支援) | 輸出者の輸出管理責任者 |
同じ製品仕様を、別々の基準に当てはめています。関税分類が決まったからといって該非判定の結論が出るわけではなく、その逆もありません。両方を並行して見る必要があります。
そして厄介なのは、関税分類を最適化する設計変更が、該非判定の結論を変えてしまうことがあるという点です。素材や構造を変えれば、規制リストの項番への当てはまりも変わりえます。関税のために変えた仕様が、輸出許可の要否を変えてしまう。この見落としは実際に起こります。
TRAFEED は輸出管理側を担当するAIエージェントです。関税分類そのものは扱っていませんが、仕様が変わったときに該非判定の結論がどう動くかを、根拠つきで確認するという部分は支援できます。設計変更のたびに手作業で判定をやり直している場合は、3分の無料診断で現状の体制を確認してみてください。
まとめ
- 関税率は品目分類によって変わる。同じ靴でも、靴底の素材次第でスリッパの区分に入り、税率が下がるとされる
- 2003年、マーベル側はX-メンのフィギュアを「人間を表現したものではないため玩具」と主張し、認められた。税率はおよそ半減したと報じられている
- これが合法なのは、関税が「輸入された時点の物品の状態」に基づいて分類されるため。輸入時点の状態を設計段階で決めることは正当とされる
- ただし限界がある。関税を下げる目的だけで、製品として何の役割も果たさない変更は認められにくい
- 実態がないのに分類だけ変えて申告するのは tariff engineering ではなく誤分類。DOJのTrade Fraud Task Forceの優先対象であり、2026年7月時点で制裁金等は10億ドルを超えている
- 実務では事前教示制度を使い、分類の根拠と設計変更の理由を文書で残す。最終判断は通関士へ
- 関税分類と該非判定は別物。しかも関税のための設計変更が該非判定の結論を動かすことがある
輸出管理まわりで整理したいことがあれば、個別のご相談からどうぞ。
このシリーズ
- 完成品で送るか、部品で送って現地で組むか — HTSコード×原産地
- 靴底のフェルトとX-メンは人間ではないという主張 — 品目分類の設計
- 米国関税の課税価格を下げる「ファーストセール」 — 申告価格を下げる
- 申告価格に足し忘れているもの — 加算要素(足す義務)
- 米国の800ドル免税枠はもう無い — そもそも申告が必要になった話
参考文献
- Tariff Engineering — Legal Information Institute, Cornell Law School — https://www.law.cornell.edu/wex/tariff_engineering
- This Is Why Your Converse Sneakers Have Felt on the Bottom — Smithsonian Magazine — https://www.smithsonianmag.com/smart-news/this-is-why-your-converse-sneakers-have-felt-on-the-bottom-6016648/
- A Resource Guide to Trade Fraud Enforcement — U.S. Department of Justice — 2026年7月 — https://justice.gov/fraud/media/1452331/dl?inline=
- Harmonized Tariff Schedule of the United States — U.S. International Trade Commission — https://hts.usitc.gov/
- CROSS(Customs Rulings Online Search System)— U.S. Customs and Border Protection — https://rulings.cbp.gov/
- 事前教示制度 — 日本税関 — https://www.customs.go.jp/
- 実行関税率表 — 日本税関 — https://www.customs.go.jp/tariff/
※ コンバースおよびマーベルの事例は、公開されている報道および法律実務の解説に基づいて記述しています。個別の税率・分類は品目・時期によって変わります。実務に適用する際は、現行の関税率表を確認のうえ、通関士および税関の事前教示制度を通してください。本記事の内容は2026年8月2日時点で確認した公開情報に基づきます。