こんにちは、株式会社TIMEWELLの濱本です。
たとえば、国内に3つの工場、海外に販売会社と製造会社を合わせて12社持つメーカーの、輸出管理担当者を考えてみます。本社の輸出管理規程(CP)は整っていて、該非判定の手順も、取引先の確認の手順も文書になっています。
ところが監査の準備を始めると、海外の販売会社の「輸出管理責任者」の欄に、3年前に退職した人の名前が残っていると分かります。教育の記録は無く、規程の現地語版もありません。本社の規程は、拠点では誰にも読まれていなかったのです。
この記事は、そのような状態を作らないための設計図です。親会社が何に責任を持つのか、拠点をどう分けるのか、規程をどう届けるのか、監査をどう回すのか。1年分の計画まで、表と文例で書きます。
先に結論
- 親会社の責任は、法令の線(省令の遵守基準)と、許可の条件の線(特定子会社包括許可)の2本で引きます。
- 拠点は、国や国籍ではなく、日本から受ける貨物・技術の有無と再輸出の有無で4区分にし、区分ごとに管理の強さを変えます。
- 自己点検、本社のレビュー、実地の監査、指摘の是正を、四半期ごとの年間計画に載せ、台帳で追います。
親会社の責任の線を、2本で引く
最初に、何について親会社が責任を負うのかを、はっきりさせます。ここが曖昧なままだと、規程も監査も的を外します。
1本目は、輸出者等遵守基準です
外為法の第55条の10は、輸出や技術提供を業として行う者に、経済産業省令が定める基準に従うことを求めています1。その省令が「輸出者等遵守基準を定める省令」です。リスト規制の貨物や技術を扱う者には、第1条第2号に10項目が上乗せされています2。
グループの統制に関わるのは、次の5項目です。
| 省令の項目 | 内容 | 性格 | グループ統制での意味 |
|---|---|---|---|
| 第1条第2号イ | 代表する者の中から、輸出等の業務を統括管理する責任者(統括責任者)を選任する | 義務 | グループの最終責任者を、役職と氏名で決める |
| 同号ロ | 輸出等を行う部門の権限と責任、部門間の関係を定める | 義務 | 本社、地域統括、拠点の権限の線を文書にする |
| 同号ヘ | 監査の体制と、定期的な監査の手続を定め、実施するよう努める | 努力義務 | 本社監査と内部監査の年間計画の根拠 |
| 同号チ | 子会社が業務に関わる場合、指導、研修、業務体制と内容の確認を行う体制と手続を定め、定期的に行うよう努める | 努力義務 | 拠点の自己点検と本社の指導の根拠 |
| 同号ヌ | 違反、または違反のおそれがあるときは、速やかに経済産業大臣へ報告し、再発防止の措置を講じる | 義務 | 拠点から本社への第一報の連絡線が要る |
ここで、3つの点を押さえておきます。1つめは、チとヘが「努めること」と書かれている点です。罰則のある義務ではありません。ただし、体制として備えていることを前提にした設計になっています。経済産業省が立入検査で見る観点にも、内部監査の実施が入っています(検査の観点は立入検査の準備の記事に整理しています)。
2つめは、この基準が及ぶ相手です。条文の主語は、日本の外為法の下で輸出等を業として行う者です。国内の子会社は、別の法人として、それぞれが輸出者等になりえます。当社の読み取りでは、親会社が一括して責任者を選任しても、国内子会社の義務が親会社に吸収されるわけではありません。国内子会社に義務が及ぶかは、会社ごとに確認します。
3つめは、チの「子会社」の範囲と、指導の頻度です。経産省の入門編(第3.0版)は、省令の子会社を、会社法第2条第3号の子会社と説明しています。子会社が、輸出者等の輸出管理に関わる業務を全く行わない場合は、対象外です。一方、たとえば用途確認の事前審査を行っている子会社は、対象です3。当社の読み取りでは、議決権の比率が低い関連会社は、この省令の対象に含まれません。ただし、規程の上でグループ全体に広げることはできます。
指導等の頻度について、入門編は「定期的(例えば1回/年)」と示し、子会社に扱わせる取引量、取引の性質、仕向地などを踏まえて、内容を変えるよう求めています3。この記事の4区分(後述)は、この考え方を、拠点の運用の形にしたものです。
海外子会社が現地で行う輸出そのものは、現地の法令に服します。そのうえで、日本から出る貨物や技術、日本から出した貨物の再輸出や再販売は、日本側の許可の条件や誓約書を通じて、親会社の管理に結びつきます。この「結びつく部分」を、統制の対象にします。
2本目は、許可の条件です
特定子会社包括許可を使うグループには、さらに強い線があります。経産省の包括許可取扱要領は、申請者である親会社の要件として、次の3点を定めています4。
- 特定子会社から出された誓約書を確実に実施させるため、子会社の社内管理を指導すること。
- 子会社から年1回、報告書を提出させ、指導・監督を行うこと。
- 申請の前と、更新の前に、それぞれ少なくとも1回、特定子会社の監査を行うこと(申請者が委任した第三者による監査を含みます)。
許可の有効期間は、3年を超えない範囲です。Q&Aは「原則3年に少なくとも1回」の実地の監査を想定しています(Q5-7)。Q&Aは理由を書いていませんが、当社は、この有効期間と、申請前・更新前の監査の要件に合わせたものと読んでいます5。軽くなる動きと引き換えに、指導、年1回の報告、実地の監査を親会社が負う設計です。詳しくは次の章で扱います。
罰則の側からも、一行だけ確認しておきます。許可を受けない輸出や役務取引は、外為法第69条の7第1項で、7年以下の拘禁刑もしくは2,000万円以下の罰金、またはその併科(目的物の価格の5倍が2,000万円を超えるときは、罰金は価格の5倍以下)です。法人には、第72条により7億円以下(目的物の価格の5倍が7億円を超えるときは、価格の5倍以下)の罰金が科されえます。核兵器等に関わる区分は、第69条の7第2項で、10年以下の拘禁刑もしくは3,000万円以下の罰金、またはその併科、法人は10億円以下(同じく価格の5倍の上限あり)です6。罰則の全体像は罰則の解説記事にあります。
役割分担を表にします
責任の線は、役職ごとに書き分けて初めて使えます。次の表は、当社が提案する分担の例です。法令が定めた配置ではありません。
| 役割 | 持つ責任 | 持たない責任 |
|---|---|---|
| 親会社の統括責任者 | グループの方針の承認、年間計画の承認、重大な指摘と違反のおそれの最終判断 | 日々の該非確認や取引審査の個別判断 |
| 本社の輸出管理部門 | 規程と手順の維持、拠点の分類、自己点検票の設計と集計、本社監査の実施 | 拠点の現地法令の最終判断 |
| 地域統括(置く場合) | 地域内の拠点のとりまとめ、現地法令の一次確認、教育の実施支援 | 本社規程の例外の承認 |
| 拠点責任者 | 拠点の運用、自己点検の回答、台帳の維持、第一報 | 日本由来の貨物・技術の第三国への再輸出の最終承認 |
| 内部監査部門 | 本社と拠点の独立した監査、是正の確認 | 規程の作成(自分が作ったものを監査しない) |
| 法務・人事・経理 | 出資比率の変更、責任者の異動、違反対応の窓口、記録の保存 | 輸出可否の判断 |
さらに、拠点が単独で決めてはいけない事項を、規程に書き出します。次の4つが基本です。
- 日本から受けたリスト規制の貨物・技術を、第三国へ再輸出または再販売すること。
- 日本から受けた技術情報を、グループ外へ開示すること。
- 取引先がリストに載っている、または照合結果に疑義がある取引を、そのまま進めること。
- 違反のおそれを、本社に報告する前に、拠点内で収めること。
2つめについては、経産省の違反事案の分析(2024年度)に、近い事例があります。クラウドサービス上に該当する技術を保存し、海外の子会社が自由にアクセスできる状態だったが、役務の提供に当たるとの認識がなかった、という事例です。経産省の解説は、自社の子会社であっても、非居住者が規制に該当する技術に自由にアクセスできる状態は技術の提供に当たると考えられるため、アクセス制限を行うか、役務取引許可申請を行う必要がある、としています。海外子会社向けの材料の提供も、輸出に当たりうると書かれています7。
この4つは、拠点が判断に迷う前に、本社へ上げる事項です。拠点を信用しないという意味ではなく、判断の質を揃えるための線です。
拠点を分け、規程と自己点検票を届ける
拠点の側の設計は、2段階で進めます。先に、取引の中身で拠点を4区分に分け、区分ごとに自己点検、本社のレビュー、実地の監査、教育の強さを決めます。そのうえで、本社の規程を3層に分けて拠点へ展開し、証跡つきの自己点検票で運用を測ります。自己点検票の項目例は区分1と区分2の拠点を前提にしているので、2つは続けて読んでください。
拠点を、取引の種類で4区分に分ける
全拠点に同じ強さの管理をかけると、本社も拠点も回らなくなります。逆に、全拠点を「現地に任せる」と、監査で穴が見つかります。そこで、拠点を分類して、管理の強さに差をつけます。
分類の原則は、取引の中身です
分類は、国や国籍、出資者の出身では決めません。決めるのは、その拠点で、どんな貨物や技術が、どう動くかです。特定の国にある拠点を一律に重くする方法は、取引の実態と合わず、また人や会社を属性で選別する形になります。当社が勧める方法ではありません。
拠点ごとに、次の5つを確認します。
- 日本から、リスト規制に該当する貨物や技術を継続して受けているか。
- 受けた貨物や技術を、第三国や別の相手へ再輸出、再販売、提供しているか。
- 技術データ(図面、ソースコード、仕様書など)を扱う開発や設計の業務があるか。
- 取引先や仕向地の確認で、確認が必要になる取引が年間にどれだけあるか。
- 特定子会社包括許可の対象に入れているか、入れる予定があるか。
区分と管理の強さ
次の表は、当社の案です。回数や周期は法令の定めではなく、強さの差をつける例として読んでください。
| 区分 | 該当する拠点 | 自己点検 | 本社のレビュー | 実地の監査の周期 | 教育 |
|---|---|---|---|---|---|
| 区分1(受け手・中継) | 日本からリスト規制品や技術を継続して受け、第三国へも動かす拠点。特定子会社の対象はここが中心 | 年2回 | 全項目を証跡つきで確認 | 2年に1回(特定子会社は3年を超えない) | 年2回、責任者は本社で受講 |
| 区分2(受け手) | 日本から継続して受けるが、再輸出や再販売はほぼ無い拠点 | 年1回 | 全項目 | 3年に1回 | 年1回 |
| 区分3(現地完結) | 現地調達と現地販売が中心で、日本からのリスト規制品の受領は例外的な拠点 | 年1回(項目を絞る) | 抜き取り | 実地は5年に1回、またはリスクが上がった年 | 年1回(オンライン) |
| 区分4(非関与) | 日本から該当品も技術も受けず、グループの輸出等の業務に関わらない拠点 | 年1回の確認書 | 回答の確認のみ | 必要時のみ | 入社時と年1回 |
次の場合は、区分を1つ上げます。
- 技術データを扱う開発や設計の業務が、拠点に加わった場合
- 取引先の確認で、疑義が出る取引が前年に複数あった場合
- 出資比率や経営の体制が変わった場合
- 前回の監査で、重大な指摘があった場合
区分の見直しは、年に1回と、事象のときです
年間計画の最初の四半期に、全拠点の区分を見直します。それとは別に、出資の変更、新しい品目の取り扱い、責任者の異動があったときは、その場で見直します。区分1と区分4を分ける最大の理由は、本社の監査の手間を、リスクが高い拠点に寄せるためです。
なお、米国の規則など、現地や第三国の法令が絡む取引は、この区分とは別の軸で確認します。たとえば、米国原産の品目や、米国の規則が及ぶ取引は、日本の遵守基準とは別に、EARの確認が要ります。取引先への規制の連鎖の読み方は、BIS 50%ルールの解説とEAR対応の記事に、日本からの輸出にEARがどう及ぶかの見分け方は域外適用の見分け方とFDPRとde minimisの解説に譲ります。海外拠点が、米国原産の部品や技術を含む製品を第三国へ出すときの確かめ方(de minimisの計算、FDPR、出す拠点の国と本社の国の組み合わせ)は、海外拠点からの再輸出とEARに拠点ごとの点検の形でまとめています。下の自己点検票には、この確認を1行入れています。
規程を拠点へ展開し、自己点検票で運用を測る
規程を作っても、拠点が運用しなければ意味がありません。展開の設計と、運用を測る道具を決めます。
3層で持ちます
グループの規程は、1つにまとめずに3層に分けると運用できます。
- 第1層は、グループの輸出管理の基本方針と、全拠点に共通する最低基準です。本社のCPに当たります。CPの作り方はCPの記事と体制構築の記事にあります。
- 第2層は、拠点別の手順書です。現地語、現地の業務、現地の法令を反映します。
- 第3層は、現地法令との差分表です。本社の基準と現地の法令が違うところを、拠点ごとに一覧にします。
第1層を現地語に直しただけでは、第2層にはなりません。拠点の業務の流れ(受注、出荷、技術資料のやりとり)に、規程の手順がどこで差し込まれるかを書いたものが、手順書です。
展開の時系列
| 時期 | 本社の作業 | 拠点の作業 |
|---|---|---|
| 最初の30日 | 全拠点の一覧(法人、責任者、出資比率、取引の種類)を作ります。区分の案を作ります | 責任者を本社へ報告します。日本から受けた貨物・技術の台帳の有無を回答します |
| 31日から90日 | 区分を確定します。第1層を拠点へ配布します。自己点検票の初回を配ります | 第2層の手順書の案を作ります。初回の自己点検に、証跡を添えて回答します |
| 90日から1年 | 区分1と特定子会社の拠点で、本社のレビューと、第1回の実地の監査を行います | 指摘の是正を、期限内に報告します。教育を実施し、名簿を保存します |
現地法令との重なりを、表で整理します
現地の法令の中身は、ここでは深入りしません。整理の枠だけ示します。
| 確認する軸 | 日本の法令 | 現地の法令 | 第三国の法令(例:米国のEAR) |
|---|---|---|---|
| 日本から出る貨物・技術 | 外為法、許可の条件、誓約書 | 輸入側の手続 | 日本から出る場合は通常、対象外。米国原産の品目や技術を含む場合は確認 |
| 拠点からの再輸出 | 包括許可の条件(再輸出の事前同意など) | 現地の輸出管理法令 | 米国原産の品目を再輸出する場合は確認 |
| 現地の技術者への技術開示 | 外為法の役務取引、みなし輸出の考え方 | 現地の法令 | 米国原産の技術を含む場合は確認 |
日本の外為法でのみなし輸出の読み方は、みなし輸出の記事と図面・技術提供の記事にまとめています。
文例1:拠点責任者の任命と権限の通知
次の文例は、そのまま使える形にしています。法務部門と、必要に応じて専門家の確認を受けてから使ってください。
件名:【輸出管理】拠点責任者の任命について
〇〇株式会社(拠点名) 〇〇 〇〇殿
当社グループの輸出管理規程に基づき、貴殿を、拠点の輸出管理責任者に任命します。任期は〇年〇月〇日から〇年〇月〇日までです。
貴殿の責任は、次のとおりです。(1)拠点の輸出管理の手順の運用。(2)日本から受けた貨物と技術の台帳の維持。(3)自己点検票の回答と証跡の添付。(4)違反または違反のおそれを知ったときの、本社への第一報。
次の事項は、拠点で単独で判断せず、事前に本社の輸出管理部門へ連絡してください。日本から受けた貨物・技術の第三国向けの再輸出と再販売。日本から受けた技術情報の、グループ外への開示。取引先の確認で疑義が出た取引。
責任者に異動があるときは、事前に本社へ通知してください。後任が決まるまでの代行者も、あらかじめ届け出てください。
自己点検票の項目例
自己点検票は、「できていますか」と聞く票にしません。台帳の写しや名簿など、証跡を添えて答える票にします。次の表は、区分1と区分2の拠点に使う例です。
| 分類 | 確認する内容 | 添付する証跡 |
|---|---|---|
| 体制 | 拠点の輸出管理責任者と代行者は、現在の在籍者か。任命の記録があるか | 任命通知、組織図 |
| 教育 | 前年度に教育を実施したか。責任者と業務従事者の受講率はどれだけか | 教育資料、受講者名簿 |
| 受領の記録 | 日本から受けたリスト規制の貨物・技術を、品名、数量、受領日、用途で台帳に記録しているか | 台帳の写し(直近の抜粋) |
| 用途の確認 | 受けた貨物の用途を確認し、大量破壊兵器等の製造に使われないことを確認しているか | 用途確認の記録 |
| 取引先の確認 | 再販売や再輸出の相手を、規制リストと照合しているか。結果と判断を記録しているか | 照合記録、判断メモ |
| 再輸出と再販売 | 日本由来の貨物・技術の第三国向けの動きは、事前に本社へ確認しているか | 本社への確認の記録 |
| 米国の規則(EAR)が及ぶ品目 | 拠点が扱う品目に、米国原産品、米国原産品を一定以上組み込んだ品目(de minimis)、米国の技術から作られた外国製品(外国直接製品規則)が含まれるか。含まれる場合、再輸出の前に、EARの許可の要否を確認しているか(日本の遵守基準とは別の確認) | 品目ごとのEAR上の判断の記録 |
| 在庫の管理 | 未使用の貨物が、過剰な在庫になっていないか。複数の輸出者から受けた貨物を区別して管理しているか | 在庫台帳 |
| 技術の開示 | 日本から受けた技術情報を、誰が閲覧できるか。クラウド上の技術情報に、海外の子会社が自由に入れる状態になっていないか。会議の議事録は保存しているか | アクセス権の一覧、議事録 |
| 出資と体制の変更 | 出資比率、特別な権利を持つ株主、役員の任免に、前年からの変更があったか | 変更の有無の回答、登記の写し |
| 違反のおそれ | 前年に、違反または違反のおそれがあった事案があるか。報告したか | 事案の一覧 |
| 前回の指摘 | 前回の指摘は、期限内に是正したか | 是正の完了報告 |
| 記録の保存 | 輸出等の業務の文書を、規程の期間、保存しているか。所在が分かるか。期間の目安は、入門編のとおり、1から4項関連は少なくとも7年、5から16項関連は少なくとも5年か | 保存台帳 |
回答は、「はい」「いいえ」の二択に「該当なし」を加えた形にします。「いいえ」の回答は、是正の期限と担当者を、その場で書かせます。「いいえ」を書いたことを理由に責めない運用にしないと、票が「はい」だけで埋まります。
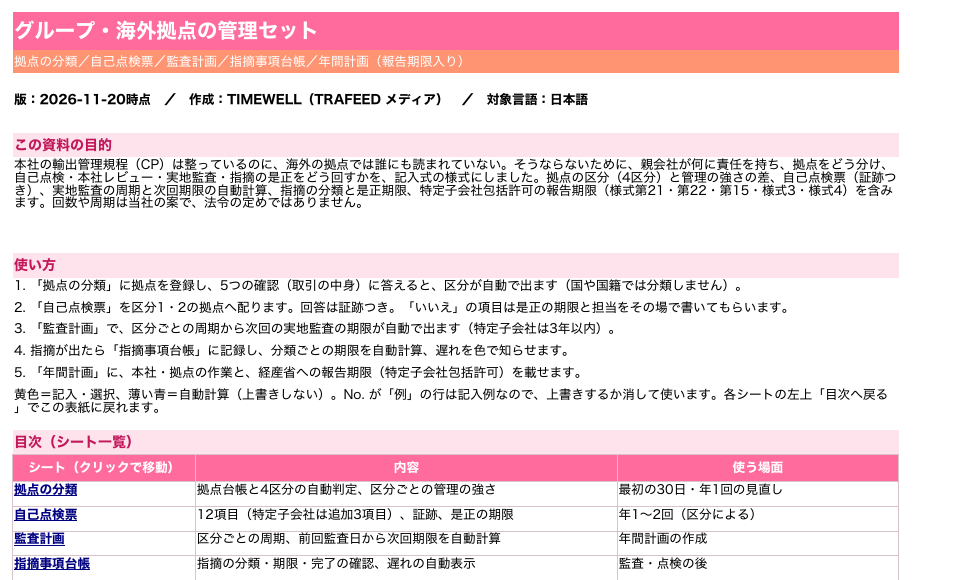
この票を、証跡の欄つきの記入式で、グループ・海外拠点の管理セット(Excel)に入れています。同じセットに、取引の中身で4区分にする拠点の分類表と、海外拠点のEAR点検表(品目と仕向地で1行。de minimisの比率、FDPR、本社承認の要否を判定)も入っているので、上の区分の表と合わせて使えます。
該非判定の属人化を、AIで解消する。
経産省2024年度データによれば、外為法違反の52%は該非判定起因。TRAFEEDの機能・導入フローをまとめたサービスカタログを無料でダウンロードできます。
特定子会社包括許可と、年1回の報告につなげる
特定子会社包括許可は、グループ統制を、許可の条件として制度化したものです。許可の要件と条件は、包括許可取扱要領の本文を直接確認しました4。経産省のQ&Aは、2026年11月21日に経産省のページの原文で確認しました58。解説は当社の特定子会社包括許可の14問と許可取得後の14問にあります。
まず、要領が定める申請者と子会社の要件
要領で確認できた、特定子会社包括許可の入口の条件は、次のとおりです4。
| 項目 | 内容 |
|---|---|
| 特定子会社 | 過半数の株式を居住者(日本側)が持つ会社、または株式の所有状況などがそれと実質的に同等と特に認められる会社で、貨物の輸入者・需要者、または技術取引の相手方・利用者となるもの |
| 申請者 | 特定子会社の株式の過半数を持つ者、またはそれと実質的に同等と認められる者。そのうえで、輸出管理内部規程受理票とチェックリスト受理票の交付を受けていること、実施状況調査を受けていること、受理された内部規程に基づく内部審査をして輸出等をした実績があること |
| 子会社の義務 | 貨物・技術を適切に管理する旨の誓約書を出し、社内管理体制をつくり、年1回、実施状況の報告書を親会社に出し、指導・監査を受ける |
| 親会社の義務 | 子会社の社内管理を指導し、年1回、報告書を出させ、指導・監督します。申請前と更新前に、それぞれ少なくとも1回、子会社の監査を行います |
| 監査の実績の書類 | 申請のときは、申請日の前18か月以内の監査について、時期、場所、監査した人の役職と氏名、対応した人の役職と氏名を書きます。更新のときは、許可の有効期間中の監査実績を示します |
| 有効期間 | 許可が有効になる日から3年を超えない範囲 |
「監査の実績の書類」に「場所」の記載があることは、実地で監査する前提を示すものと、当社は読んでいます。リモートでの監査が認められるかは、要領から確認できていません。
2つの「年1回」を分けて考えます
経産省のQ&Aには、年1回の動きが、2種類あります。
| 年1回の動き | 誰から誰へ | 根拠となるQ&Aの記述 |
|---|---|---|
| 子会社の報告 | 特定子会社から親会社へ | 子会社に、貨物と技術の管理を徹底させ、実施状況を年1回報告させるよう指示します(Q5-6)。様式は社内やグループ内の規定類で定めた様式で構いません(Q5-7) |
| 許可の実績報告 | 申請者(親会社)から経産省へ | 許可の対象の特定子会社の間での再輸出は事前同意が不要ですが、年1回の実績報告は必要です(Q5-3) |
前者は、グループの内側の動きです。後者は、経産省への報告です。前者の質が、後者の質を決めます。子会社からの報告が遅れれば、親会社の実績報告も遅れます。
要領の許可の条件(別表)で、経産省への報告の期限が確認できました。年1回だけではない点に注意してください4。
| 報告 | 期限 | 様式・内容 |
|---|---|---|
| 年間(暦年)の輸出・取引の実績 | 実績の年の翌年1月末日 | 様式第21。ストック販売の実績を含む |
| 特定子会社から他の特定子会社や最終需要者への再販売・再輸出・再提供の年間実績 | 同じく翌年1月末日 | 様式第22 |
| 輸入者または取引の相手方である特定子会社の、貨物の保管・再販売・再輸出などの状況 | 半年ごと | 様式第15 |
| 輸出者等概要・自己管理チェックリスト | 毎年7月1日から31日 | 輸出管理内部規程の届出等についての様式3。複数の包括許可を持っていても1通 |
| 輸出管理内部規程の外為法等遵守事項に関わる部分の変更 | 変更から1か月以内 | 同じく様式4 |
| 輸出等の資料の保存 | 輸出・提供のときから、2から4項関連は少なくとも7年、5から14項関連は少なくとも5年 | 輸出管理内部規程に基づく |
2つの「年1回」に加えて、半年ごとの状況報告、7月のチェックリスト、内部規程の変更報告があります。これらを、後の年間計画に載せます。
5項目を、点検票に落とします
Q5-6は、親会社が子会社を指導し、着実に実施されているかを監査することが考えられる事項として、5つを挙げています。次の表は、5項目と、前の章の自己点検票との対応です。
| Q5-6の項目 | 自己点検票での項目 | 本社がレビューで見る証跡 |
|---|---|---|
| 輸出管理の趣旨の徹底(責任者の設置、現地従業員への教育) | 体制、教育 | 任命通知、教育名簿、受講率 |
| 使用目的と使用状況の確認の徹底 | 用途の確認、受領の記録 | 用途確認の記録、使用状況の報告 |
| 管理方法の着実な実施(輸出者の区別の記録、過剰な在庫の防止) | 受領の記録、在庫の管理 | 台帳、在庫台帳 |
| 年1回の輸出管理に関する内部監査(使用状況、在庫状況、従業員への啓発状況を親会社へ報告) | 全項目、内部監査の実施の有無 | 拠点の内部監査報告書 |
| 内部監査などを踏まえた必要な改善の実施 | 前回の指摘、違反のおそれ | 是正の完了報告 |
特定子会社の拠点には、共通の票に、次の3項目を足します。
| 追加の項目 | 確認する内容 | 理由(Q&Aの記述) |
|---|---|---|
| 出資と支配の変更 | 日本資本の比率、特別議決権や黄金株を持つ株主の有無に変更はあるか | 変更により要件を満たさなくなる可能性があり、重大な変更は速やかに報告します(Q5-2)。株式の保有が過半数に達しなくなった場合は、取消しの例に挙がっています(Q8-3) |
| 技術の提供の範囲 | 製品が作れてしまう詳細図面を、「企画段階に必要」として提供していないか | 製造が可能になる詳細図面は包括許可の範囲を超え、個別の許可が必要です(Q5-5) |
| 会議での口頭の技術情報 | 議事録を保存しているか | 書類の保存は議事録で足り、実績報告の対象外です(Q8-1) |
出資比率の変更を、輸出管理の担当者へ届ける
Q5-2で大切なのは、出資の変更を、親会社が先に把握することです。日本資本が51%から45%に下がる場面では、現地の資本が入る前に、輸出管理の担当者が知る必要があります。法務、経理、経営企画から、輸出管理の部門へ、出資の変更の予定を知らせる連絡線を、規程に書きます。
実地の監査は、周期を決めます
Q5-7は、原則3年に少なくとも1回の実地の監査を想定しており、他の監査の一環として行うことも、第三者に委託することもできるとしています。要領の側では、申請前と更新前の監査が要件で、許可の有効期間が3年を超えない範囲ですから、両方を満たす運用は、有効期間の中で少なくとも1回、実地の監査を入れることです。したがって、特定子会社の拠点は、年間計画の中で、3年のうちに必ず1回、実地の監査が入る形にします。区分1の拠点は、前の章の表のとおり、2年に1回にして余裕を持たせます。
経産省の求めも想定しておきます。Q5-9は、申請者からの報告に疑義があるときや、日本から輸出された貨物が適切に管理されていないという報告があったときに、監査をしたうえでの報告が求められうるとしています。普段から、監査報告書を、経産省に見せられる形で残しておきます。
文例2:特定子会社への指導通知
件名:【輸出管理】特定子会社包括許可に関する指導事項について
〇〇株式会社(拠点名) 〇〇 〇〇殿
特定子会社包括許可に基づき、貴社に輸出された貨物と提供された技術について、次の事項の実施をお願いします。
(1)責任者を置き、現地の従業員へ教育を実施すること。(2)貨物と技術の使用目的と使用状況を確認し、大量破壊兵器等の製造に使われないことを確認すること。(3)貨物の受領を、輸出者ごとに区別して記録し、未使用の貨物が過剰な在庫にならないよう管理すること。(4)年に1回、輸出管理に関する内部監査を行い、使用状況、在庫状況、従業員への啓発状況を、〇月〇日までに本社へ報告すること。(5)内部監査などを踏まえて、必要な改善を行うこと。
また、出資比率、特別な権利を持つ株主、役員の任免に変更が見込まれるときは、決定の前に本社へ連絡してください。
本社監査と内部監査を、四半期ごとの年間計画に載せる
自己点検が回り始めたら、本社の側の動きを、1年の計画にします。
3つの層で見ます
1つめは、拠点の自己点検です。拠点が自分で確かめます。2つめは、本社の輸出管理部門のレビューです。回答と証跡を、本社が確認します。3つめは、独立した内部監査です。内部監査部門や、第三者が、実地で確かめます。
省令の第1条第2号ヘは、監査の体制と、定期的な監査の手続を定めて実施するよう努めることを求めています。経産省の入門編(第3.0版)は、監査の対象を輸出管理に関わるすべての部門とし、頻度を1事業年度内に1回以上、実施後は監査人が速やかに監査報告書を作って最高責任者に報告することとしています3。この3つの層は、その具体化の1つの形です。
監査の価値を示す数字も、経産省の違反事案の分析(2024年度)にあります。違反が見つかったきっかけは、全体では税関の事後調査が59%、自社での発覚が30%でした。ところが、輸出管理内部規程(CP)を届け出ている企業に限ると、自社で発覚した割合は61%に上がります。経産省は、監査機能の重要性を示すものとしています7。
年間計画の例
次の表は、4月始まりの会社を例にした、当社の案です。決算期の違う会社は、月をずらして読んでください。
| 四半期 | 本社の作業 | 拠点・特定子会社の作業 |
|---|---|---|
| 第1四半期(4月から6月) | 前年の指摘の是正の完了確認。全拠点の区分の見直し。年間監査計画の統括責任者の承認。自己点検票の配布(5月)と回収(6月末) | 自己点検の回答と証跡の提出。特定子会社は年次報告の提出 |
| 第2四半期(7月から9月) | CP受理企業は、自己管理チェックリストの提出(7月1日から31日)。自己点検の集計とレビュー。区分1の拠点の実地の監査 | レビューでの追加質問への回答。実地の監査の受け入れ |
| 第3四半期(10月から12月) | 区分2と、3年周期の当年度に当たる特定子会社の実地の監査。法令と通達の改正の確認、規程への反映。是正中の指摘の棚卸し。12月に、特定子会社へ暦年の実績の集計を依頼 | 是正の実施と報告。暦年の実績の集計 |
| 第4四半期(1月から3月) | 1月末までに、特定子会社包括許可の実績報告(様式第21・第22)を経産省へ提出。監査結果の統括責任者と経営への報告。CP、手順書の改定。翌年度の計画案。出資や体制の変更の確認 | 手順書の改定の反映。教育の実施と名簿の提出 |
自己管理チェックリストの提出期間(7月1日から31日)は、包括許可を持つ場合は、要領の許可の条件にも書かれています4。特定子会社包括許可の実績報告は、実績の年の翌年1月末日が期限です(暦年の実績。様式第21・第22)。4月始まりの会社では、この期限は第4四半期(1月から3月)の最初の月の末に来ます。実績を集計するため、特定子会社から前年(暦年)の輸出・再販売の実績を本社へ出させる期限を、1月末の提出に間に合う日に、規程で決めます。表の第1四半期に置いた「特定子会社の年次報告」は、これとは別の、年1回の実施状況の報告(Q5-6)です。半年ごとの状況報告(様式第15)の期限は、許可証で確認し、年間計画に2回入れてください。
実地の監査1回の流れ
拠点1か所の監査は、次の順に進めます。
- 事前に、自己点検票と、台帳の写し、教育名簿、組織図を取り寄せます。
- 台帳から、監査する取引を抜き取ります。区分1の拠点は、日本から受けた貨物・技術の台帳の、直近1年分から抜き取ります。
- 現場で、抜き取った取引について、受領、用途の確認、取引先の確認、再輸出や再販売の有無を、書類と照らして確かめます。
- 責任者と業務従事者に、聞き取りを行い、手順書が現場で使われているかを確かめます。
- 講評で、その場の指摘を伝えます。
- 監査報告書を、2週間程度で出します。指摘には、分類と是正の期限をつけます。
準備に1週間、現地に2〜3日、報告書に2週間という配分は、当社が想定する目安です。拠点の大きさで変わります。
リモートでの監査が、経産省の言う「実地の監査」に当たるかは、当社が確認できた資料では示されていません。特定子会社の周期を満たす監査は、現地に行く形にしておくと確実です。
指摘の分類と、是正の追跡
監査の指摘は、重さで分けて、期限と報告先を変えます。次の表は当社の案です。
| 分類 | 内容の例 | 是正の期限 | 報告先 |
|---|---|---|---|
| 重大 | 許可を要する輸出等を、許可なく行った疑い。規制リストに載る相手との取引。責任者が不在のまま輸出が続いている状態 | 直ちに停止。事実の確認を数日以内 | 統括責任者へ即時。法令上の報告が必要かを法務と判断 |
| 中 | 台帳の記録が不足しています。教育が未実施です。用途の確認の記録がありません | 60日から90日以内 | 輸出管理部門。四半期の報告に載せる |
| 軽微 | 書式の不備。名簿の記載漏れ | 次回の自己点検まで | 輸出管理部門 |
| 観察事項 | 現時点では問題ないが、リスクが高まりうる事項 | 期限なし。次回の区分の見直しで検討 | 輸出管理部門 |
立入検査の指摘にある「子会社やグループ会社の管理が不十分」は、自社のCPで子会社への指導を定めながら、具体的な指導や管理が行われていないケースを指します(立入検査の記事の指摘9)。この記事の仕組みは、その指摘を埋めるためのものです。拠点の自己点検票、本社のレビュー、監査報告書、是正の記録が揃っていれば、「指導をしている」ことを、書類で示せます。
是正の追跡は、台帳で行います。台帳には、次の項目を持たせます。
| 台帳の項目 | 内容 |
|---|---|
| 指摘番号 | 年度と通し番号 |
| 拠点・区分 | 拠点名、監査時の区分 |
| 分類 | 重大、中、軽微、観察事項 |
| 内容と根拠 | 指摘の内容。根拠となる規程の条項や台帳の記録 |
| 原因 | 手順の不備、教育の不足、体制の不備など |
| 是正の内容と担当者 | 何をいつまでに誰がするか |
| 期限と完了日 | 期限に遅れたら、自動で統括責任者へ通知 |
| 完了の確認 | 本社が証跡を見て確認した日と確認者 |
この項目の指摘事項台帳と、区分ごとの周期で期限が出る監査計画、報告期限入りの年間計画は、グループ・海外拠点の管理セット(Excel)に入っています。
違反のおそれを見つけたとき
監査や自己点検で、違反または違反のおそれが見つかったときは、省令の第1条第2号ヌが、速やかな経済産業大臣への報告と、再発防止の措置を求めています。この「速やかに」を守るには、拠点から本社へ、事実が固まる前に第一報が届く必要があります。
入門編(第3.0版)は、違反または違反のおそれがあるときの流れを、次の順に示しています。まず、輸出管理の専門部門や代表取締役などの最高責任者に速やかに報告し、そのあと遅滞なく経産省(安全保障貿易検査官室)に報告します。報告のあとは、再発防止策を作ります3。経産省は、報告を受けて事後審査を行い、目的は「事実関係の解明」と「再発防止」だとしています。
そのために、報告の線を、規程に書いておきます。拠点の責任者は、疑いを知ったら、原因の究明や社内の調整より先に、本社の輸出管理部門へ連絡します。本社は、統括責任者と法務に共有し、報告が必要かを判断します。報告するかどうかの判断は、拠点では行いません。
文例3:拠点から本社への第一報
件名:【輸出管理】第一報(確認中)〇〇拠点
輸出管理部門 御中
次の事案について、現時点で分かっていることを連絡します。事実の確認は途中です。
- 気づいた日時と、気づいた経緯。
- 対象の貨物または技術の名称、数量、日付、相手方。
- 日本から受けたものか、拠点の現地で調達したものか。
- すでに輸出、再輸出、提供が行われたか。停止したか。
- 現時点で分からないこと。
原因の特定や、相手方への連絡は、本社の指示を受けるまで行いません。
この文例は、拠点の人が、事実がすべて揃うのを待たずに出せる形にしています。第一報の遅れは、最も避けたい失敗です。
経営への報告
年に1回、統括責任者から経営へ、次の4点を報告します。区分ごとの拠点の数と、その年の監査の実施状況。指摘の件数と、是正の完了率。特定子会社の年次の報告の受領状況。次年度の計画と、必要な資源です。立入検査でも、経営層への報告が見られます。
よくある誤解・失敗
努力義務だから、後回しでよい、という誤解です。 省令のチとヘは、確かに努力義務です。しかし特定子会社包括許可を使うなら、指導と報告は許可の前提になります。許可が取り消されれば、個別の許可に戻り、グループ内の動きが重くなります。
運用の失敗は、拠点の側に出るものと、本社の側に出るものに分かれます。
拠点の側でよく見るのは、責任者の名前が古いまま残っていることです。異動、退職、組織変更のたびに、台帳と任命通知を更新する連絡線が無いと、半年で古くなります。本社の規程を翻訳しただけで配るのも、同じ結果を招きます。現地の業務の流れに差し込まれていない規程は、運用されません。自己点検が「はい」だけで返ってくるのは、票の作りの問題です。証跡を添えさせず、「いいえ」を責める運用にすると、票が形だけになります。
本社の側では、まず特定子会社だけを点検する失敗があります。Q5-8が示すとおり、親会社のCPで定める指導は、申請する特定子会社以外の子会社や関連会社にも及びます。特定子会社包括許可の評価の対象にならないだけで、指導はグループ全体にかかります。本社が拠点の現地法令を判断するのも、役割の取り違えです。現地の法令の最終確認は、現地の専門家と地域統括が担います。本社は、差分表で、確認の漏れを防ぎます。指摘を出して終わる失敗もあります。是正の完了確認をする人と、期限に遅れたときの通知先を決めないと、指摘は残り続けます。
最後の1つは、国で拠点を区切ることです。分類は取引の中身で決めます。国や国籍で一律に重くする方法は、実態に合わないだけでなく、人を属性で選別する形になります。
確認できていないこと、この記事の限界
次の点は、確認できていない、または確認の範囲を限った内容です。
経産省Q&A(Q5-1からQ5-14、Q8-1からQ8-4)は、2026年11月21日に経産省のページの原文で確認しました。最終更新日は「【許可申請前】包括許可」が2026年5月14日、「【許可取得後】包括許可」が2026年4月23日です。個別の判断の前に、経産省の最新のページを確認してください。包括許可取扱要領、輸出者等遵守基準を定める省令、経産省の入門編(第3.0版)、違反事案の分析(2024年度)は、原文を直接確認しました。特定子会社包括許可の要件、報告の期限(翌年1月末日、半年ごと、7月1日から31日)、監査の要件は、要領の本文によります。「指導の5項目」(Q5-6)は、要領の本文には書かれていません。Q&Aが「考えられる事項」として挙げたものです。
確認できていないのは、次の2点です。国内子会社の責任者の選任を、親会社が一括できるかは、確認できていません。本文は当社の読み取りで、会社ごとに確認する前提で書いています。リモートの監査が実地の監査に当たるかも、確認できていません。要領は、申請時の監査実績に「場所」の記載を求めていますが、リモートの扱いは書いていません。
この記事の範囲も書いておきます。区分、周期、回数、期限の数字は、当社の案です。法令の定めではありません。自社のリスクと体制に合わせて調整してください。現地の法令の中身は、扱っていません。国ごとの輸出管理法令、米国のEARの詳細は、他の記事と現地の専門家に確認してください。文例は、法務部門と専門家の確認を受けてから使ってください。そのまま使えることを保証するものではありません。
法令や通達は改正されます。条文は2026年11月20日にe-Gov法令検索で確認しましたが、改正が続く分野です。要領と入門編の版は、出典に書いたとおりです。
次に読む記事
- 立入検査の準備チェックリスト30項目:指摘9の背景と、検査の7つの観点です
- 特定子会社包括許可の14問:5項目と、年1回の報告の原文です
- 許可取得後の14問:特定包括・子会社・展示会等:取消しの例と、運用の疑問です
- 輸出者等遵守基準の解説:省令の10項目と、CPとの違いです
- 輸出管理体制の作り方:本社の体制づくりの手順です
- 取引先調査の実務:拠点の取引先の確認の土台です
- 海外拠点からの再輸出とEAR:拠点ごとのde minimisとFDPRの点検です
- 輸出管理違反のペナルティ:罰則と、行政上の制裁です
グループ全体の台帳と照合の記録を、一か所に集めたいときは、TRAFEEDにご相談ください。
出典
Footnotes
-
外国為替及び外国貿易法 第55条の10から第55条の12。e-Gov法令検索(デジタル庁)https://laws.e-gov.go.jp/law/324AC0000000228 (2026年11月20日確認) ↩
-
輸出者等遵守基準を定める省令(平成21年経済産業省令第60号)。令和7年10月9日施行の改正後の現行版。e-Gov法令検索 https://laws.e-gov.go.jp/law/421M60000400060 (2026年11月20日確認) ↩
-
経済産業省「安全保障貿易管理ガイダンス[入門編]」第3.0版(令和8年3月)の本文を直接確認。第二章Ⅵ「輸出者等遵守基準」(29頁)、第四章Ⅰ.4「輸出等の業務に関わる子会社への指導等」と脚注46・47(51頁)、同Ⅰ.5「違反時の報告及び再発防止策」(52頁)、同Ⅱ.1「教育」(53頁)、Ⅱ.2「監査」(54頁)、Ⅱ.3「文書管理」(55頁)。確認日 2026年11月20日。https://www.meti.go.jp/policy/anpo/guidance/guidance.pdf ↩ ↩2 ↩3 ↩4
-
経済産業省「包括許可取扱要領」(最終改正 令和7年11月14日公布、令和8年2月14日施行)の本文を直接確認。Ⅴ「特定子会社包括許可」の2から4、6(監査実績)、9から13、「実績の報告等」の2(5)、別表8(特定子会社包括輸出・役務取引許可の条件)の(2)(4)から(8)。確認日 2026年11月20日。https://www.meti.go.jp/policy/anpo/law_document/tutatu/tutatu24fy/houkatu_toriatukaiyouryou.pdf ↩ ↩2 ↩3 ↩4 ↩5
-
経済産業省「【許可申請前】包括許可」の「5.特定子会社包括許可」(Q5-1からQ5-14)。最終更新日 2026年5月14日。2026年11月21日に原文を確認 https://www.meti.go.jp/policy/anpo/qanda28.html ↩ ↩2
-
外国為替及び外国貿易法 第69条の7、第72条。e-Gov法令検索 https://laws.e-gov.go.jp/law/324AC0000000228 (2026年11月20日確認) ↩
-
経済産業省貿易経済安全保障局安全保障貿易検査官室「外為法違反事案の分析結果について(安全保障貿易関係)(2024年度)」(2025年12月、2024年4月から2025年3月に処分を決定した事案が対象)の原文を直接確認。④(違反発覚の端緒)、⑦(違反事例)。確認日 2026年11月20日。https://www.meti.go.jp/policy/anpo/gaitameho_document/ihanjireigaitamehou6.pdf ↩ ↩2
-
経済産業省「【許可取得後】包括許可」の「8.特定子会社包括許可」(Q8-1からQ8-4)。最終更新日 2026年4月23日。2026年11月21日に原文を確認 https://www.meti.go.jp/policy/anpo/qanda40.html ↩